楽天証券でiDeCo(個人型確定拠出年金)の新規向けキャンペーンが案内されており、口座開設を検討している人も増えているようです。ただ、キャンペーンの特典だけで判断すると失敗しやすい制度でもあります。本記事では、公式情報をもとに加入前に家計で確認すべきポイントを、掛金上限・手数料・節税・引き出し制限・2026年12月の制度改正まで順に整理します。
 サイト管理人
キャンペーンの金額より、掛金と引き出し制限の確認が先です。
本記事では
- iDeCoの基本(何が得で、何が制約か)
- 楽天証券キャンペーンの条件と特典の実態
- 区分別の掛金上限
- 手数料の見方(運営管理手数料以外も含む)
- 所得控除の考え方(過大な期待をしない)
- 2026年12月改正で何が変わるか
- NISAとの優先順位と加入前チェックリスト
以上の内容について順に解説していきます。
iDeCoとは何か(家計目線の要点)
iDeCoは、自分で掛金を拠出し、用意された金融商品で運用し、原則60歳以降に受け取る私的年金制度です。公的年金(国民年金・厚生年金)を補う位置づけで、税制上の優遇がある一方、原則として途中引き出しができない点が最大の制約です。
家計で重要なのは次の3点です。
- 掛金は基本的に全額所得控除(所得税・住民税の負担を抑えうる)
- 運用益は非課税で再投資しやすい
- 受取時も退職所得控除・公的年金等控除などがありうる(受け取り方で変わる)
一方で、教育費・住宅・失業など「数年以内に使う可能性が高いお金」をiDeCoに入れると、いざという時に使えません。生活防衛資金(目安として生活費の数か月分)を別で確保したうえで、余力を回すのが基本です。
楽天証券のキャンペーン条件(特典は大きくない)
楽天証券の「iDeCoデビューキャンペーン」は、公式ページによると概ね次の条件です。
- 期間:2026年9月1日〜2026年11月30日
- 期間内にエントリー
- 同期間に申込(Webまたは書面の受領確認)
- 2027年1月31日までに口座開設と初期設定を完了
- 運用指図者は対象外
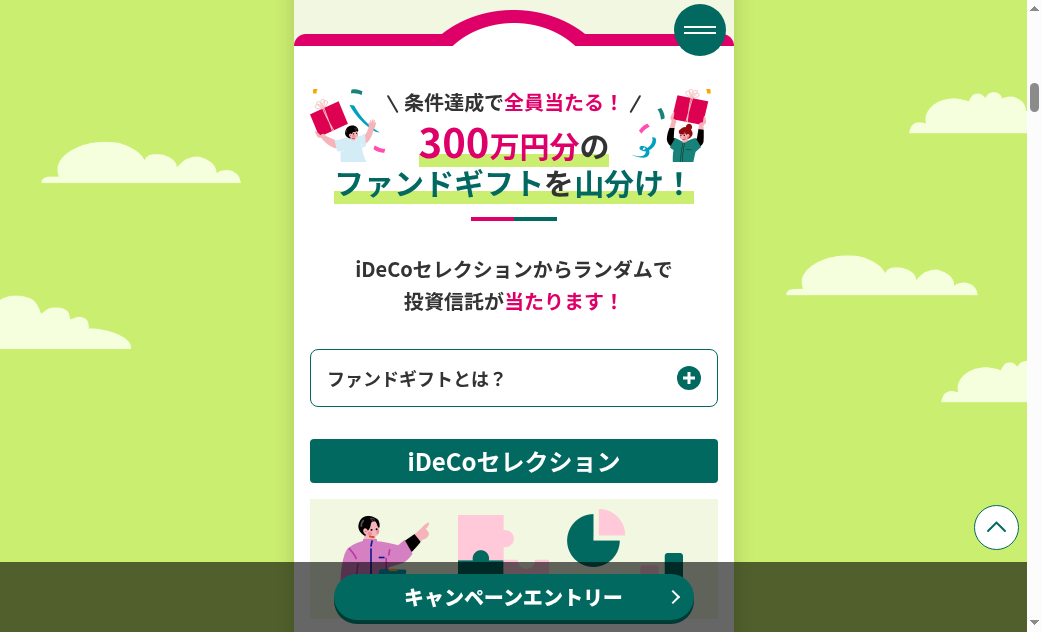
特典は条件達成者全員で総額300万円分のファンドギフトを山分けする形式で、一人あたり進呈上限は200円と明記されています。つまり「キャンペーン目当て」で制度の制約を無視するほどの金額ではありません。キャンペーンはきっかけに留め、制度適合で判断するのが安全です。
引用元:楽天証券|総額300万円分のファンドギフトを山分け!iDeCoデビューキャンペーン
掛金はいくらまで出せるか
iDeCo公式によると、掛金は1,000円単位、最低月5,000円です。上限は加入区分で異なります(現行)。
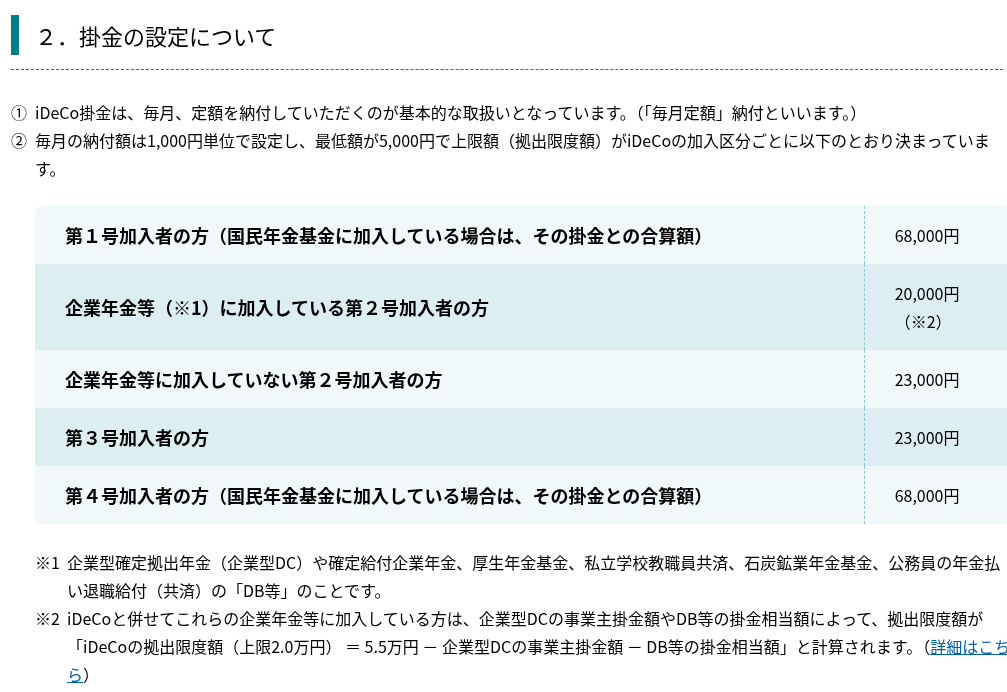
| 区分 | 月額の拠出限度額(現行) |
|---|---|
| 第1号(自営業など) | 68,000円(国民年金基金等との合算) |
| 第2号・企業年金なし | 23,000円 |
| 第2号・企業年金あり | 原則最大20,000円(事業主掛金等で減る) |
| 第3号 | 23,000円 |
会社員でも企業型DCやDBに入っていると、iDeCoで使える枠は小さくなります。申込前に、勤務先の企業年金の有無と、可能なら「他制度掛金相当額」を確認してください。
手数料の正しい見方
「運営管理手数料が無料」は重要ですが、それだけでは比較になりません。iDeCo公式が示すとおり、国民年金基金連合会の手数料など必須費用があります。
- 新規加入・移換時:2,829円
- 掛金納付の都度:105円
- 還付時など:別途手数料が発生する場合あり
- 信託銀行の資産管理手数料:別途
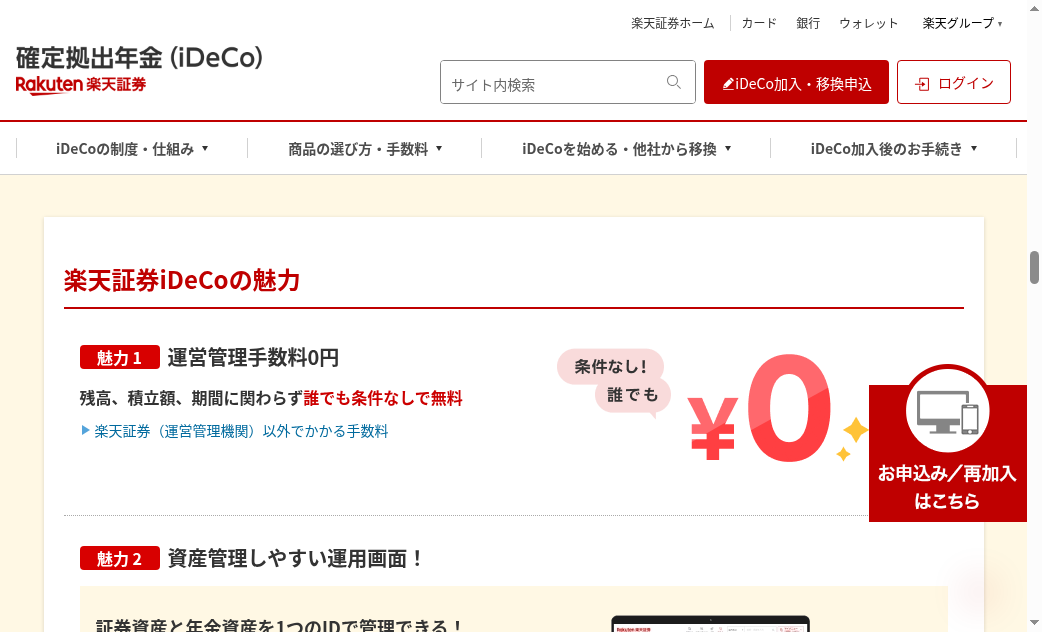
- 運営管理手数料:金融機関による(楽天証券は0円と案内)
少額積立ほど、固定手数料の比率が相対的に大きくなります。月5,000円から始める場合でも、長期で続ける前提かを先に決めた方がよいです。
引用元:iDeCo公式|加入手続きについて(手数料) / 楽天証券|iDeCo
所得控除はどれくらい効くか(過大評価しない)
掛金が所得控除されるのは大きな利点です。ただし軽減額は、課税所得・税率・他の控除で変わります。たとえば月2万円(年24万円)を拠出し、実効的に20%程度の負担軽減があると仮定すると、年間の軽減目安は約4.8万円です。これは理解用の単純計算で、実際は人によって増減します。
| 仮定 | 計算 | 目安 |
|---|---|---|
| 月2万円×12か月 | 240,000円 | 年間掛金 |
| 軽減を税率20%と仮定 | 240,000×0.20 | 48,000円 |
| 軽減を税率30%と仮定 | 240,000×0.30 | 72,000円 |
重要なのは「節税額が大きいから上限まで入れる」ではなく、毎月のキャッシュフローに無理がないかです。控除より先に、住宅ローン・保育料・保険・教育費の固定支出を見積もってください。
2026年12月の改正で何が変わるか
厚生労働省の案内では、2026年12月以降にiDeCoの拠出限度額や加入可能年齢の見直しが示されています。会社員(企業年金なし)などは、現行の月2.3万円から、改正後は月6.2万円まで広がるイメージが示されています(他制度がある場合は差し引き計算)。実際の掛金引落は2027年1月分以降になる、といった実務上のタイミングにも注意が必要です。
いま申し込む人にとっての実務的な意味は次のとおりです。
- 今すぐ上限いっぱいを入れる必要はない
- まずは続けられる額で始め、改正後に増額を検討する、という段階設計が可能
- 増額には別途手続きが必要になる場合がある
引用元:厚生労働省|iDeCoの拠出限度額と加入可能年齢が引き上げられます(PDF) / 補足:りそな銀行|iDeCoの2026年12月法改正
NISAとどちらを優先すべきか
同じ「投資」でも目的が違います。NISAは比較的引き出しやすく、ライフイベント資金にも使いやすい一方、iDeCoは所得控除が強く、老後資金に振り切る制度です。家計に余力が限られるなら、多くの場合は次の順が現実的です。
- 生活防衛資金を先に確保
- 高金利の負債返済や必要な保険の見直し
- NISAで流動性のある積立
- それでも余力があればiDeCo
すでにNISAをしっかり積めていて、所得税負担もあり、60歳まで使わないお金があるなら、iDeCoの優先度は上がります。
加入前チェックリスト
- 生活防衛資金は別口座であるか
- 自分の加入区分と掛金上限を確認したか
- 企業年金(企業型DC・DB等)の有無を勤務先に確認したか
- 月々の掛金を、ボーナス頼みではなく毎月の収支で払えるか
- 手数料(必須費用含む)を理解したか
- 原則60歳まで引き出せない制約を受け入れられるか
- キャンペーン条件(エントリー・初期設定期限)を公式で確認したか
- 2026年12月改正後の増額余地を、将来の家計にどう織り込むか
サイト管理人迷ったら少額から始めて、生活防衛資金は別口座に残すのが無難です。
まとめ
楽天証券のiDeCoキャンペーンは申込のきっかけにはなりますが、特典額は小さく、制度選択の理由にはなりません。掛金上限・手数料・引き出し制限・家計余力・2026年12月改正を確認したうえで、無理のない金額から始めるのが堅実です。最終判断は公式情報と、必要なら税・年金の専門家確認に基づいてください。
コメント