このページは、検索向けの解説というより、妻と子どもへ残すメモに近いものです。自分が突然いなくなっても——入院でも、連絡が取れない状態でも——家族が「どこを見ればいいか」で立ち止まらないように。大きな話ではなく、日常の延長でできる共有の話を書きます。
 サイト管理人
完璧な遺言や分厚いファイルより、「妻が開ける場所に、要点が集まっている」ことの方が、わが家では現実的でした。
本記事では
- なぜ「家族向けの個人Wiki」を残すのか(メッセージ優先)
- パスワードマネージャーで共有しているもの(口座・証券に加え、スマホのパスワードやサイトのログイン情報)
- わが家の保険の考え方(掛け捨て中心)
- 住宅ローン/団信がある家庭向けの確認ポイント(一般論)
- 半年ごとに見直したい3つ:保険・銀行残高・積立投資(一般にはよい/わが家はまだ未実施)
- 見つからないときの公的な救済(生命保険契約照会制度)
以上を、家族に向けた言葉で順に残します。金額やアプリの銘柄、保険会社名はここでは書きません。必要な固有名詞は、共有した場所にだけ置いてあります。
家族へ:困らせないためのページです
妻へ。子どもへ。もし自分のスマホが開かない日が来ても、慌てなくて大丈夫なようにしたい——それが出発点です。相続や葬儀の手順書を今日つくる話ではありません。生活が止まらないための入口を、いまのうちにそろえておく話です。
子どもがいる家庭では、「パパに聞かないと分からない」が増えやすいです。口座の場所、保険の証券、どの引き出しに何があるか。普段は自分が覚えているつもりでも、家族から見ると地図のない街と同じです。だから、自分が案内役のままでいなくても進める地図を残します。
わが家の置き場:パスワードマネージャー
わが家では、妻とパスワードマネージャーのアプリで共有しています。対象は口座・証券のログインに加え、スマホのパスワードやサイトのログイン情報です。書類や物の置き場所は、アプリには入れていません。アプリ上で、同じログイン情報を夫婦で見られます。
共有しているものの例(ログイン情報。固有名詞はアプリ側へ)
- 銀行・証券などのログイン情報(必要なものだけ)
- スマホのパスワード
- サイトのログイン情報(必要なものだけ)
銘柄やパスワードそのものを、このブログに書く必要はありません。大切なのは、妻が一人で開ける入口が一つあることです。子どもが成長してから見せる範囲は、そのときの年齢と内容に合わせて決めれば十分です。
保険:掛け捨て中心の考え方
保険の考え方として、貯蓄型の生命保険を「貯めながら備える」道具としては使っていません。保障は保障、積立は積立——役割を分けた方が、家族にとって説明しやすい、というのがいまの方針です。自分は掛け捨てを中心に考えています。わが家に「生命保険の契約メモ」という専用の置き場はありません。ログイン情報の入口はパスワードマネージャーの共有です(書類や物の置き場所はアプリにはありません)。
妻へ伝えておきたいのは、受取人の指定がいまの家族構成と合っているか、といった点です。金額や会社名など固有名詞は、このブログには書きません。ここでは「貯蓄型は使わない/掛け捨て中心」という方針だけを共有します。保障の過不足の議論は、一般的には半年ごとの見直しがしやすいと思います。自分もそうしたいですが、わが家ではまだ実施できていません。
住宅ローンと団信:ある家庭向けの確認
住宅ローンを組んでいる家庭では、多くの場合団信(団体信用生命保険)がセットされています。一般的には、契約者に万一のことがあったとき、残りのローン返済が保険でカバーされる仕組みです。細部(がん・就業不能などの特約の有無、適用条件)は金融機関・契約ごとに違います。
家族向けのメモとしては、次を一行で残しておくと迷いにくいです。
- ローンの有無と借入先(銀行名レベルでよい)
- 団信の有無/特約の有無(証券や契約書の場所)
- 問い合わせ窓口が分かる書類の置き場所
残高の具体額はここでは書きません。一般的には、半年ごとに銀行残高や返済予定表を一緒に見る方が、数字の新鮮さが保てると思います。自分もそうしたいですが、わが家ではまだそこまでできていません。
半年ごとに見直したい3つ
共有は一度やって終わり、にはしたくありません。一般的には半年ごとに見直すのはよいと思います。自分もそうしたいですが、わが家ではまだ実施できていません。見直したいのは、次の3つです。
① 保険
掛け捨ての保障内容や受取人。転職や子どもの成長で「必要な保障」は少しずつ変わります。大きな決断をしなくても、現実の加入状況がズレていないかを見るだけで十分です(わが家に専用の生命保険契約メモはありません)。
② 銀行残高
生活口座と、いざというときの予備資金。夫婦で同じ画面を見て、「いまいくらあるか」を共有する。金額の公開が目的ではなく、片方が急に開けなくなっても、もう片方が状況を知っている状態をつくることが目的です。
③ 積立投資の状況
つみたてが止まっていないか、目的(教育や将来の備えなど)とズレていないか。相場の良し悪しを当てにいく場ではなく、「続いているか/ログインできるか/どこに口座があるか」の確認です。
一般的なおすすめとしては、スマホのカレンダーに「家族の半年間点検」を繰り返し予定で入れることです。自分もそうしたいですが、わが家ではまだ実施できていません。所要時間は長くなくて大丈夫。お茶を飲みながら、アプリを開いて3項目を見る——それで十分、というのが目指したい形です。
もし契約が見つからないとき(公的な制度)
それでも証券が見つからない、どの会社か分からない、という事態は起こりえます。そのときの最後の手段のひとつとして、生命保険協会の「生命保険契約照会制度」があります。ご親族等が死亡した場合や、認知判断能力が低下した場合(医師の診断が必要)に、会員の生命保険会社に対して契約の有無を確認できる制度です。
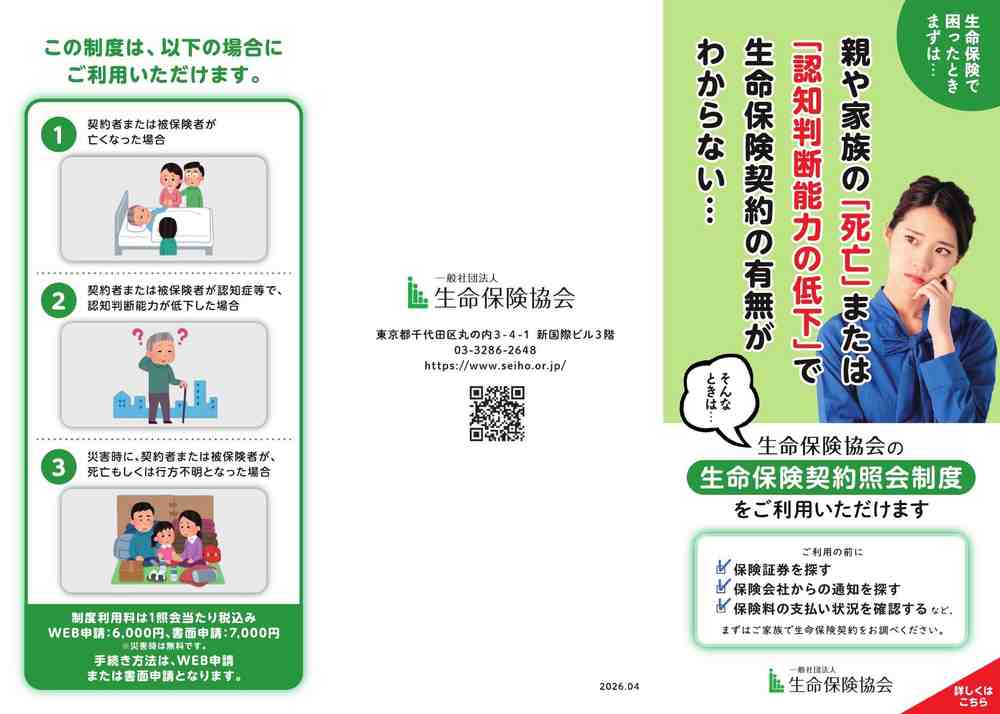
協会の案内でも、制度を使う前に証券・通知物・口座振替履歴などから家族で探すことが推奨されています。わが家がパスワードマネージャーで共有しているのは、口座・証券に加えスマホのパスワードやサイトのログイン情報で、口座側から辿る時間を短くするためです(書類・物の置き場所そのものはアプリには入れていません)。制度は保険。日常のログイン共有が本丸です。
今夜できる、短い一手
- パスワードマネージャーで、妻が開ける共有があるか確認する
- 口座・証券・スマホ・サイトのログイン情報が古くないか、パスワードマネージャーで一行だけ直す
- カレンダーに「半年後の見直し」を入れる(一般には続けやすい/自分もそうしたい)
完璧な一覧表は今夜いりません。入口が一つあれば、家族は迷いにくくなります。
サイト管理人妻と子どもへ。このページは「怖い話」ではなく、「いつも通りの暮らしを続けてほしい」というメッセージです。分からないことがあっても、まずは共有アプリを開いてください。
まとめ
自分が突然いなくても家族が困らないようにするために、わが家では次を基本にしています。
- 口座・証券に加え、スマホのパスワードやサイトのログイン情報はパスワードマネージャーで妻と共有する(書類や物の置き場所はアプリには無い)
- 貯蓄型は使わず、掛け捨て中心(専用の生命保険契約メモは置いていない)
- 住宅ローン/団信があるなら、有無と書類の場所だけでも残す
- 一般的には半年ごとに保険・銀行残高・積立投資を見直すのがよい。自分もそうしたいが、わが家ではまだ実施できていない
- 見つからない契約の救済として、生命保険契約照会制度を知っておく
チェックリストより先に伝えたいのは、家族へのメッセージです。準備は愛の形のひとつ。今日の短い共有が、いつかの安心になります。
参考・引用
・一般社団法人生命保険協会|生命保険契約照会制度のご案内(確認日:2026-09-22)
・同協会|生命保険契約照会制度リーフレット(PDF)
・団信の一般的な説明は、各金融機関の住宅ローン/団信案内を参照(契約条件は個別)
コメント