はじめに:暗号資産はどこに置くか
資産保全というと、現金・預金、保険、株式や投資信託、不動産といった「生活の土台」を思い浮かべる人が多いと思います。自分もその理解です。
そのうえで、わが家では暗号資産(いわゆる仮想通貨)もごくわずかに保有しています。ただし、これは資産保全そのものではありません。値動きが大きく、制度や技術もまだ変化し続ける領域だからです。自分が適切だと考える投資元本の目安は、その時点の総資産のおよそ1〜3%程度です。大きく増やすためではなく、「将来の技術と社会の変化を少しだけ自分たちの資産に織り込んでおく」ための小さな枠、という位置づけです。
この記事では、お金がどう生まれてきたか、なぜビットコインが登場したか、ブロックチェーンとは何か、主要なアルトコインの違い、産業への影響のイメージ、そして「もし自分に何かあったとき家族はどうするか」までを、家族向けのメモとして残します。投資の勧誘でも、値上がりを約束する話でもありません。価格の予測は書きません。暗号資産は「面白い」だけで触ると危ないので、わが家では小さく持ち、基本は触らない方針です。
お金の起源から、ビットコインへ
交換の不便さから「お金」へ
人類が物々交換だけで暮らしていた時代には、「自分が欲しいものを持っている相手が、ちょうど自分の持ち物を欲しがっている」という偶然が必要でした。この不便を和らげるために、多くの社会で貝殻、塩、貴金属、穀物など、持ち運びやすく、ある程度希少で、周囲が価値を認めやすいものが媒介として使われてきました。やがて国家や共同体が発行・管理する硬貨や紙幣が広がり、いまでは銀行口座の数字=電子的な残高が日常の決済の中心になっています。
現金も預金も便利ですが、仕組みの根っこには「誰かが正しく台帳を管理している」という信頼が必要です。銀行や決済事業者、中央銀行といった組織が機能しているからこそ、送金や貯蓄が成り立ちます。国境を越える送金では、複数の銀行や仲介機関を経由し、時間と手数料がかかりやすい、という構造も長年指摘されてきました。
もう少しだけ歴史を引き伸ばすと、お金にはだいたい次のような役割が重なってきた、と言えます。
- 価値の尺度:値段を比べられる
- 交換の媒介:欲しいものと直接交換しなくてもよい
- 価値の保存:今日得たものを、明日以降に持ち越せる
金や銀は、持ち運べて分割でき、腐りにくい、という性質から「保存」と「交換」に向いていました。紙幣はさらに軽く、国家の信用を前提に大量の決済を支えます。いまの銀行預金は、紙すら持たずに数字だけで同じ役割を果たしています。便利になるほど、「発行体や管理者を信じられるか」が重要になります。戦争、インフレ、銀行破綻、資本規制といった出来事は、時代ごとに「信じる対象が揺らぐ」瞬間でもありました。ビットコインが生まれた背景には、そうした信頼モデルへの問い直しがあります。もちろん、暗号資産側にも価格変動や技術リスク、規制リスクがあるので、「どちらが絶対に安全」という単純な話にはなりません。
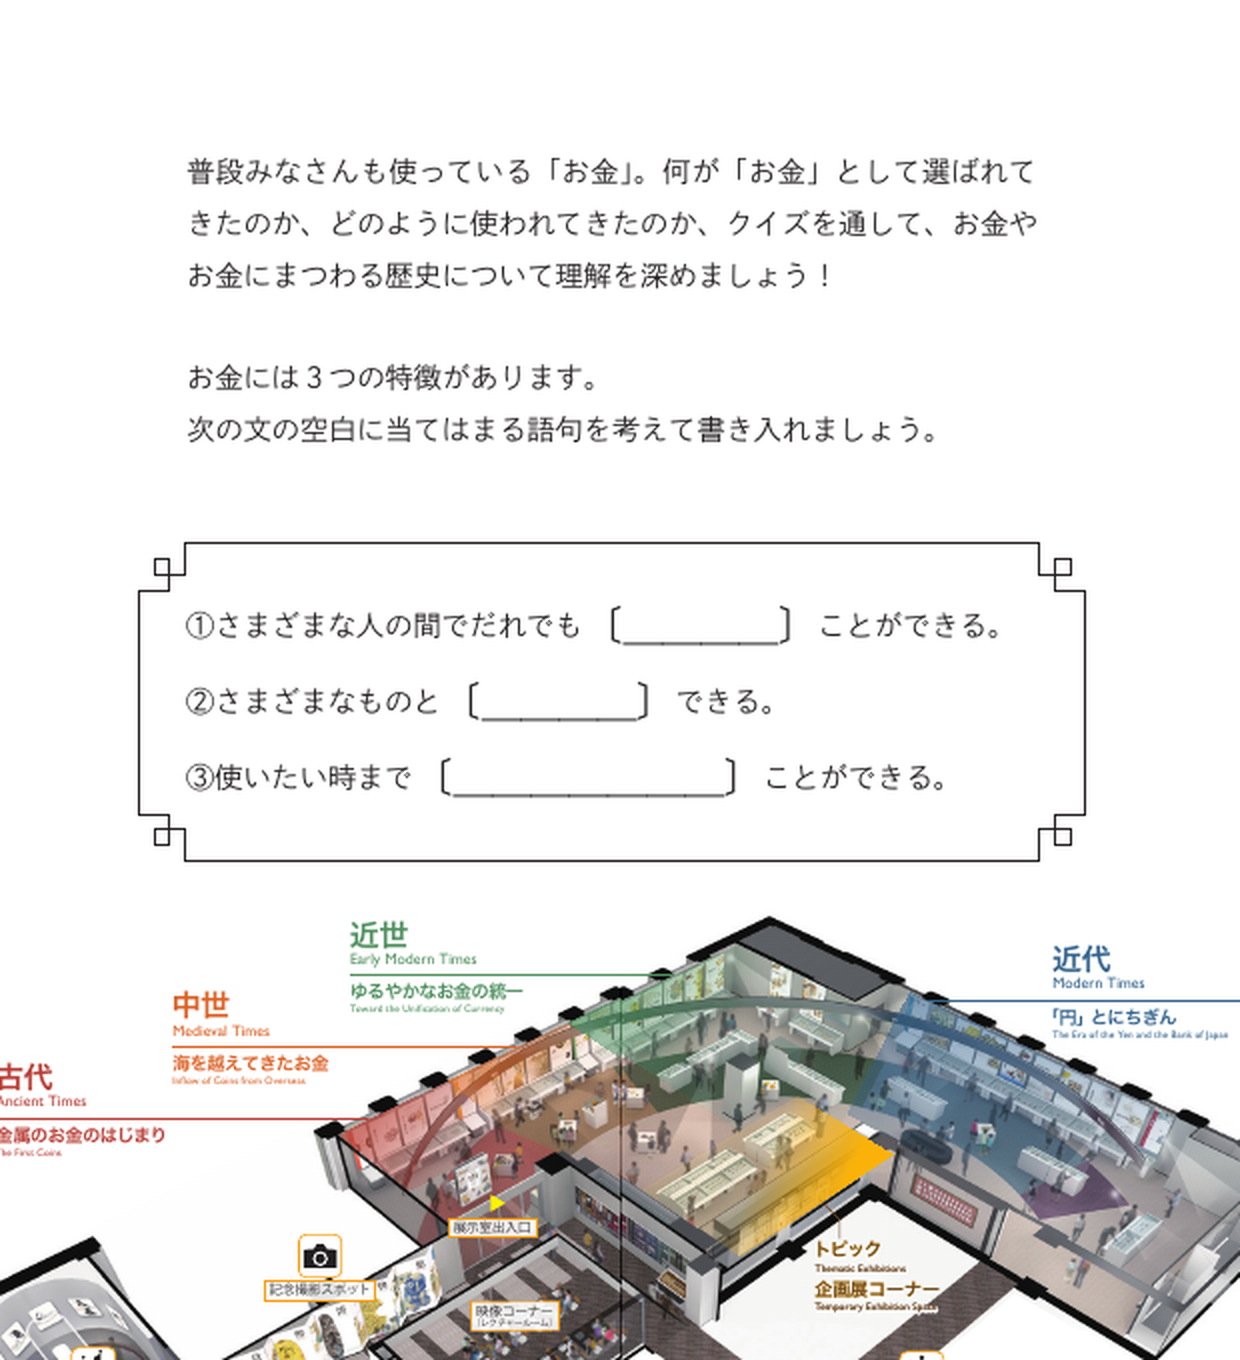
この図で見てほしいのは… 上の空欄クイズ=お金の3つの役割(だれでも使える/いろいろと交換/とっておける)と、下の色分けされた展示の道すじ(古代→近代)です。細かい英語ラベルは読まなくて大丈夫。
なぜビットコインが生まれたか
 Bitcoin(BTC) — デジタルな現金・価値の記録の原型
2008年、サトシ・ナカモト名義の論文『Bitcoin: A Peer-to-Peer Electronic Cash System』(ビットコイン:ピアツーピア電子現金システム)が公開されました。ここでの問題意識は、ざっくり言えば次のようなものです。
- インターネット上の支払いの多くは、金融機関という「信頼できる第三者」を経由している。
- 仲介があることで、取り消しや紛争処理は可能になる一方、手数料や最小取引の制約、信頼コストが生じる。
- 現金のように、当事者同士で直接やりとりでき、しかも二重支払い(同じコインを二度使ってしまうこと)を防げる仕組みが欲しい。
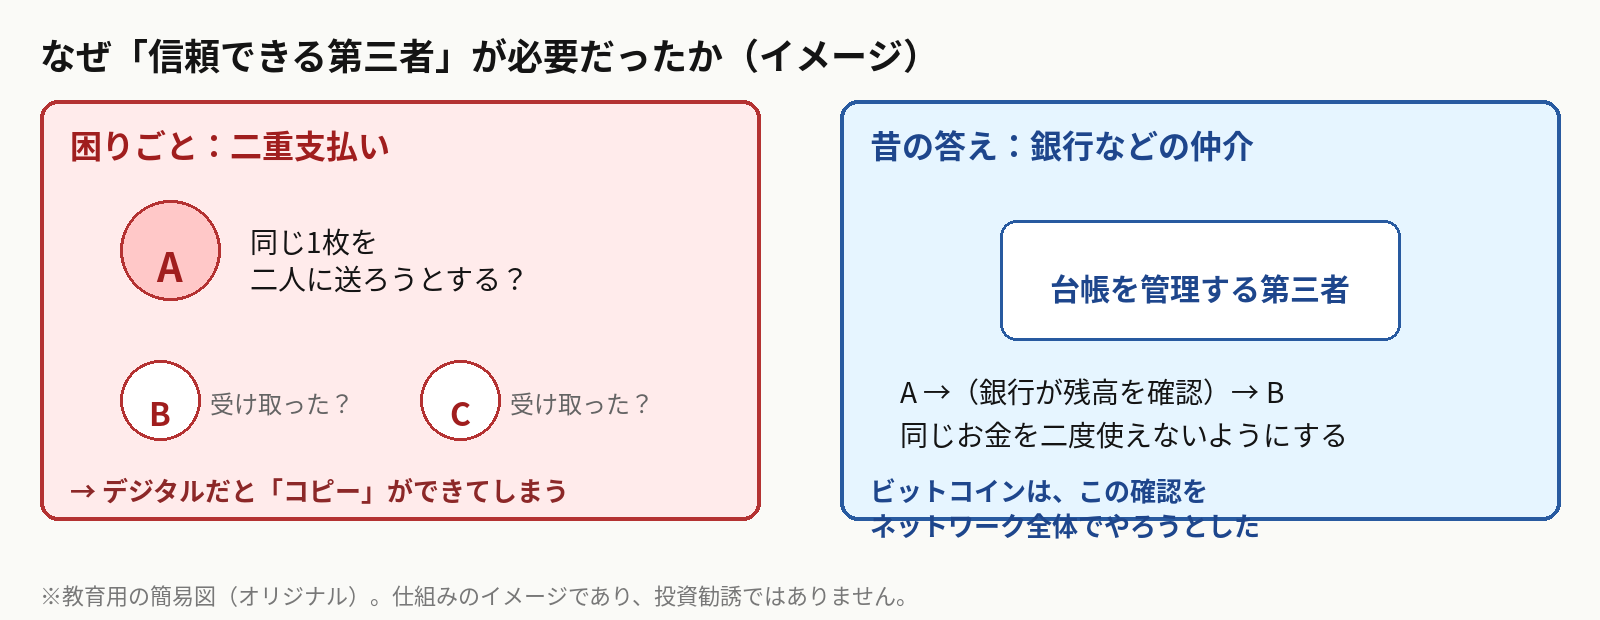
この図で見てほしいのは… デジタルなお金はコピーできてしまうので、同じ1枚を二人に送ろうとすると困ります。昔は銀行などの「台帳を見る人」がそれを止めていました。
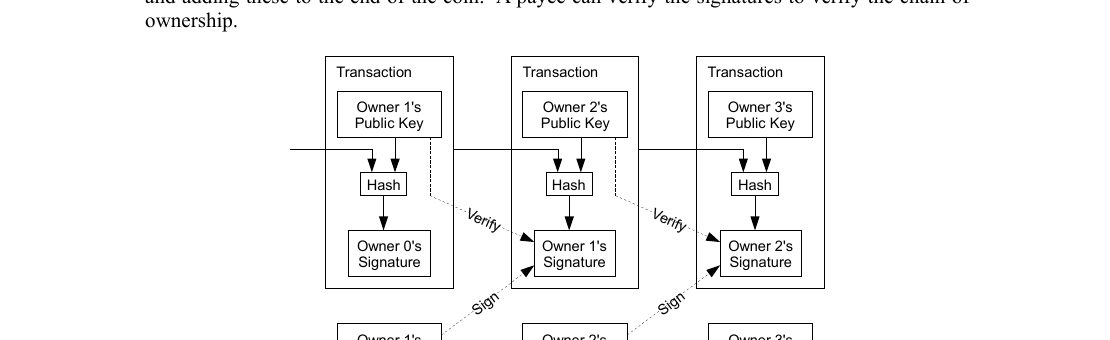
この図で見てほしいのは… 英語の図ですが、見た目は「取引が鎖のようにつながる」ところだけ見てください。細かい英単語は読まなくて大丈夫です。
ビットコインが提案した答えは、「特定の一社や一国が全部を管理するのではなく、ネットワーク参加者全体で取引履歴の順序を合意する」というものでした。取引の束をブロックにし、それを鎖(チェーン)のようにつないでいく。不正な書き換えには、それまでの計算作業をやり直す必要がある、という仕組みです。これが、いま広く「ブロックチェーン」と呼ばれる技術の出発点のひとつです。
ブロックチェーンを家族向けに言い換えると
難しい言葉を減らすと、ブロックチェーンは次のような台帳だとイメージできます。
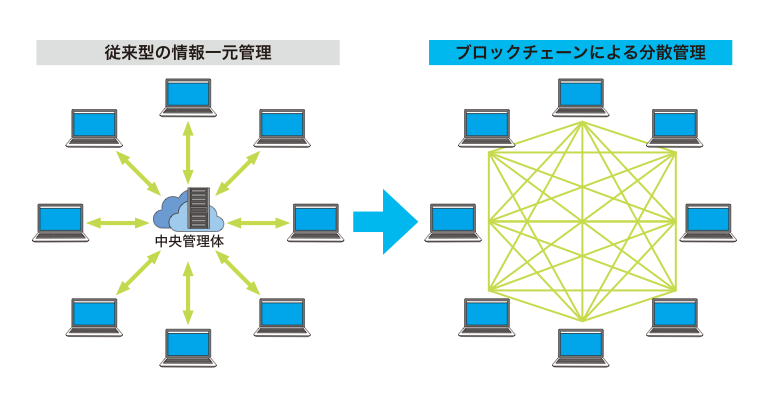 出典:総務省「情報通信白書 for Kids」進むブロックチェーンの活用(図:一元管理と分散管理)
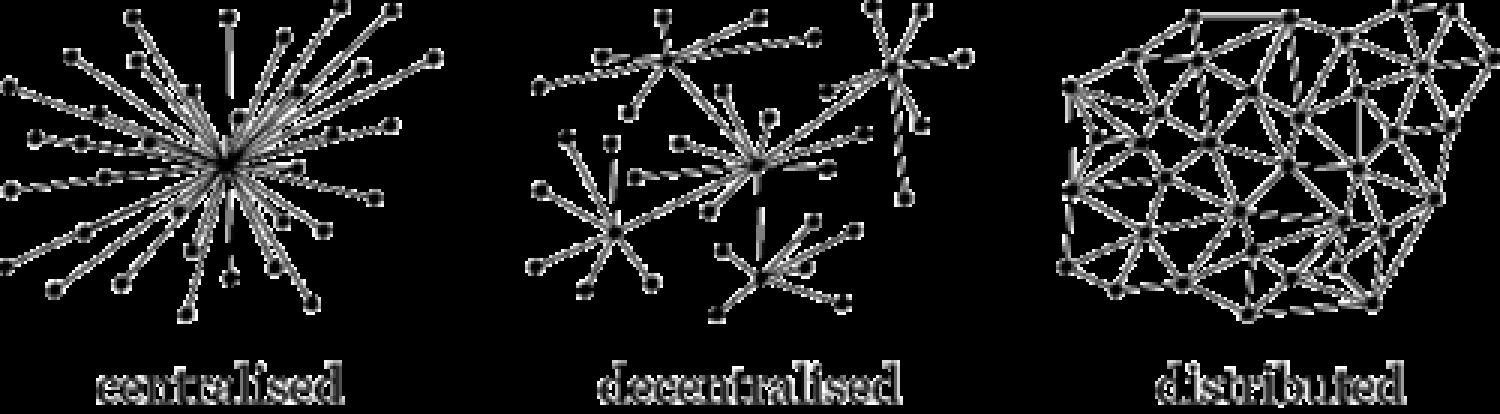
この図で見てほしいのは… 左は「真ん中のサーバーが全部知っている」形。右は「みんなのパソコンが同じ帳簿を持つ」形です。ブロックチェーンは右のイメージに近いです。
-
みんなで同じ帳簿を持つ
一部のサーバーだけが「正解の残高」を握るのではなく、多くの参加者が同じ取引履歴を共有します。 -
新しいページを足すには手間がいる
ビットコインでは、計算量の大きな作業(プルーフ・オブ・ワーク)を通じて、次のブロックが決まります。簡単にページを差し替えられないようにするためです。 -
一度しっかりつながった記録は、後からこっそり変えるのが極めて難しい
過去を改ざんしようとすると、その後に積み重なったブロックまで巻き戻して作り直す必要があり、正直な多数派が計算力を握っている限り、現実的には追いつきにくい、というのが論文の論理です。 -
送金は「誰かに預ける」より「ネットワーク上で所有権を移す」イメージ
銀行振込とは感覚が違います。アドレス(口座番号に近いもの)と、それを動かすための鍵の管理が重要になります。鍵を失うと、事実上その資産に触れなくなる、という厳しさもあります。
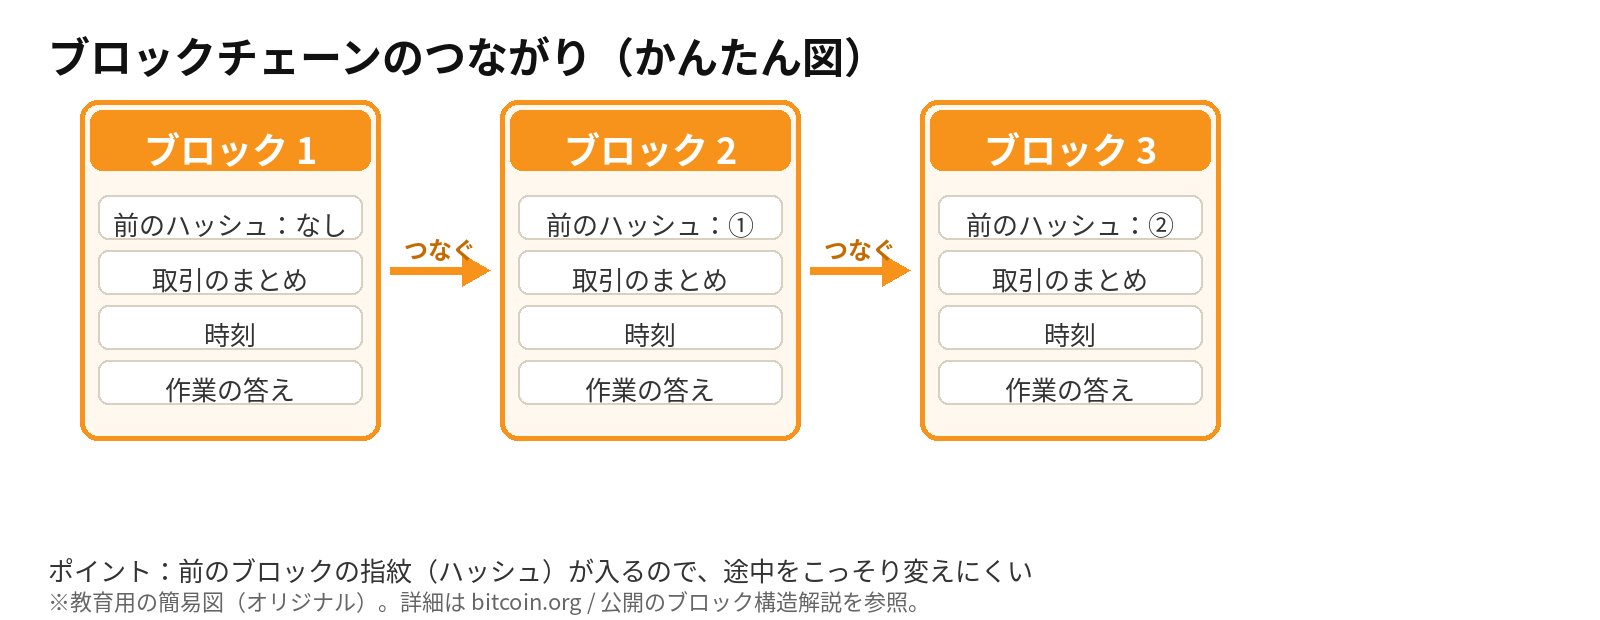
この図で見てほしいのは… ノートのページが「前のページの指紋」でつながっているイメージです。途中をこっそり書き換えると、あとのページの指紋が全部合わなくなります。
ビットコインの新規発行には上限があり、合計で約2,100万BTCに近づくよう設計されています(実際の合計は、半減期ごとの発行ルールや技術的な細部により、きりのよい2,100万ちょうどではなく、それに近い数字になります)。金のように「掘り尽くせば増えない」方向の希少性を、プログラム側に埋め込んだ点が、多くの人がビットコインに注目する理由のひとつです。
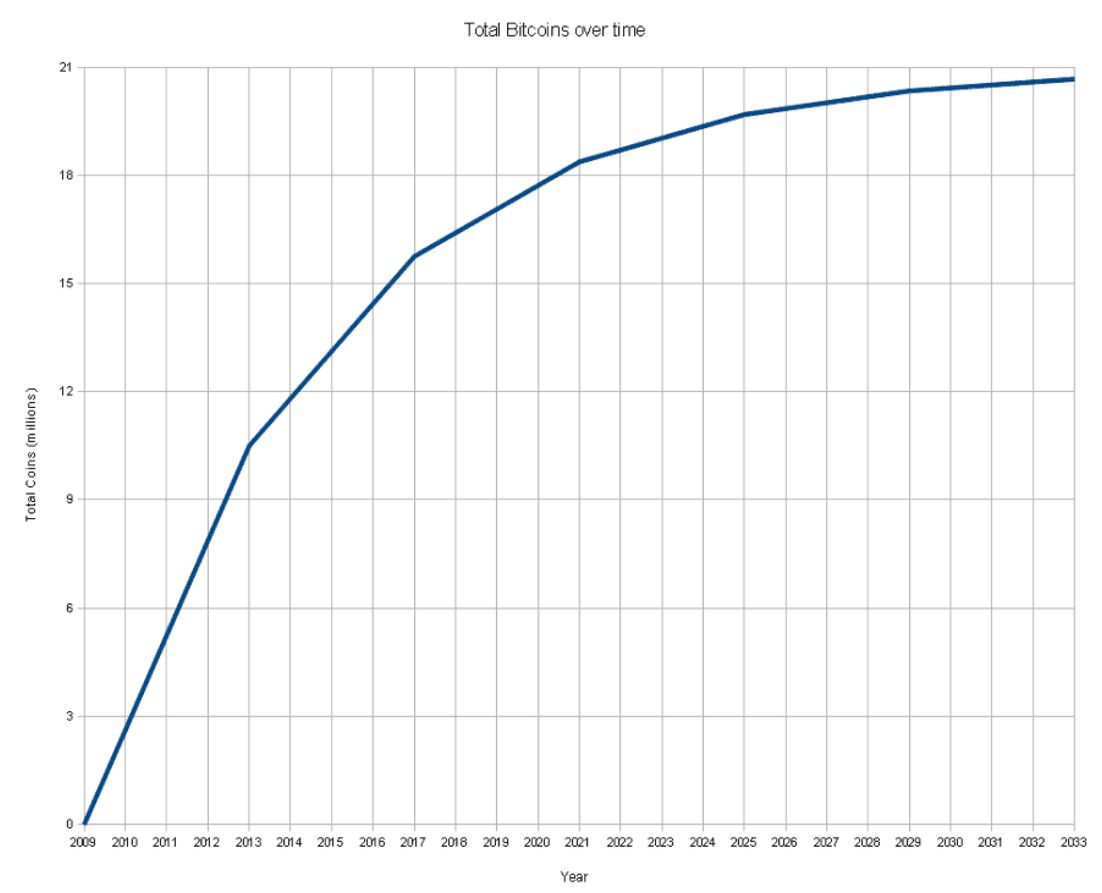 出典:Wikimedia Commons「Total bitcoins over time.png」(CC BY 3.0)。約2,100万枚に近づく発行ペースのイメージ。投資勧誘ではありません。
将来の見通し(予測ではなく、見方)
自分は、暗号資産が明日から現金や預金を置き換えるとは思っていません。一方で、国境を越える価値の移動、契約の自動化、資産の分割・記録の効率化といった領域では、ブロックチェーン由来の仕組みが少しずつ使われていく可能性はある、と見ています。ただし技術の成熟、規制、社会の受容、そして価格の変動は別問題です。だからこそ、わが家では「小さく持つ・長期で見る・日常の家計からは切り離す」という態度を取っています。
ビットコインの性質と、自分の考え
Bitcoin(BTC) — デジタルな価値の保存・送金に近い「原型」
ここからは一般的な説明と、「自分の考え」をはっきり分けます。
一般的に語られるビットコインの性格
-
希少性
発行量に上限があるよう設計されており、中央銀行のように政策で供給を大きく増やす主体がいない、というのが特徴です。 -
分散性
単一の会社や政府のサーバーだけで動いているわけではなく、世界中のノードがネットワークを支えています。完全に誰の影響も受けない、という意味ではありませんが、「一箇所のスイッチで止めにくい」構造を目指しています。 -
ピアツーピア(P2P)
原則として、送金者と受取者がネットワーク経由で直接やりとりするモデルです。仲介機関を不要にしようとした設計思想が、最初の白い論文にもはっきり書かれています。 出典:Wikimedia Commons「Centralised-decentralised-distributed.png」(Paul Baran 1962に基づく / CC BY-SA 3.0)。P2Pに近い分散・流通のイメージ。
この図で見てほしいのは… いちばん右の「みんながつながっている」形です。ビットコインのP2Pは、真ん中の司令塔がいなくても届くイメージに近いです。
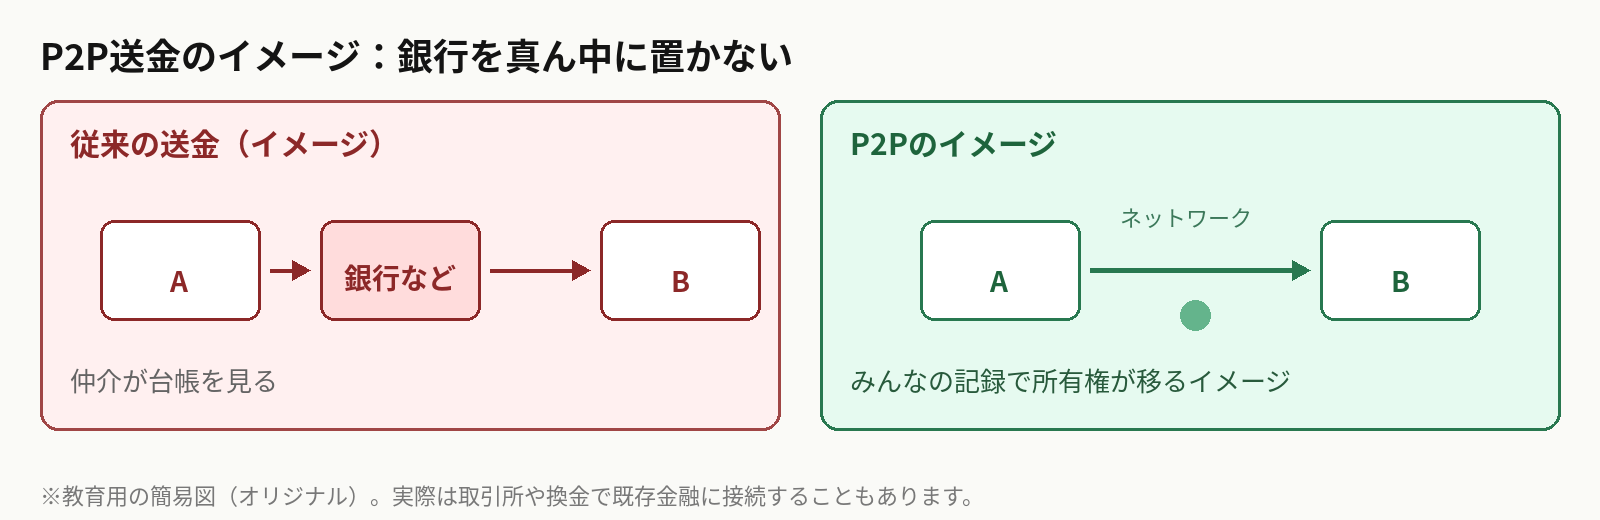
出典:家族向けの教育用簡易図(オリジナル)。白書のP2P電子現金の考え方を言い換えたもの。投資勧誘ではありません。 この図で見てほしいのは… 左は銀行を通す送金、右はネットワークで直接渡すイメージです。「誰かに預ける」より「記録を移す」感覚、と覚えるとよいです。
-
記録の改ざん耐性
合意されたチェーン上の取引履歴は、後から都合よく書き換えるのが極めて難しい、というのが売り文句の中心です。
 出典:Wikimedia Commons「
一方で、処理速度や手数料、エネルギー消費、価格変動の大きさ、利用のしにくさなど、弱点や批判もたくさんあります。ビットコインは「なんでもできる高性能コンピュータ」ではなく、まずデジタルな現金・価値の保管に近い用途に振り切った設計、と捉える人も多いです。
自分の考え(ここが個人の意見)
自分は、ビットコインは多くの他の暗号資産と比べると、機能面では素朴で、性能も高くない、と思っています。スマートコントラクトのように複雑なプログラムを載せる仕組みは、ビットコイン本体の主役ではありません。送金の速さや手数料の安さでも、別のチェーンの方が目立つ場面は多いです。
それでも、自分にとってビットコインには「原型としての価値」がある、と感じます。理由は次のような点です。
-
約2,100万という希少性のわかりやすさ
「これ以上むやみに増えない」というルールが、最初から共有されていること。 -
分散とP2P、改ざんしにくさ
誰か一人の善意に全部を預けるのではなく、ルールと計算と合意で履歴を守ろうとしたこと。 -
人類が地球を離れるような遠い未来を想像したとき
現金や金を物理的に運ぶより、ネットワーク上で持ち運べる価値の形を選ぶ人がいるかもしれない、という粗いイメージ。これは科学的な予測ではなく、自分のなかの仮説・好みに近い話です。
要するに、自分にとってのビットコインは「いちばん便利なコイン」ではなく、「いちばん最初に、希少性と分散を真面目に設計したコイン」です。だからこそ、わが家の暗号資産の中でも中心に置いています。便利さやアプリの多さだけでは測れない、という考え方です。
補足すると、自分はビットコインを「すぐ使える決済アプリ」としては見ていません。店舗でサッと払う用途なら、既存の電子マネーやカードの方がよほど楽です。自分が残したいのは、むしろ次のような感覚です。
- 発行ルールが最初から公開されていること
- 誰か一人の署名で歴史を書き換えにくいこと
- 国境や特定の金融機関の営業時間に依存しにくいこと(ただし取引所や換金の段階では再び既存金融に接続する)
「人類が地球を離れる」という比喩は、文字どおりの予言ではありません。極限まで環境が変わったとき、重たい貴金属や紙の現金より、複製しにくく、ネットワークで検証できる価値の単位を選ぶ人がいるかもしれない——そのくらいの、遠い想像です。家族には、この部分は科学ではなく自分の好みに近い哲学だと伝えてください。同意しなくても構いません。保有方針の説明として残しているだけです。性能比較だけだとビットコインは不利に見えても、それでも「原型」として持つ、というのが自分のスタンスです。
主要なアルトコインの短い比較(ETH・XRP・Solana)
ビットコイン以外の暗号資産は、まとめてアルトコインと呼ばれることがあります。すべてを紹介する必要はないので、わが家で触れているもの、および説明用に知っておきたいものを整理します。
重要: わが家が主に保有しているのは BTC・ETH・XRP です。Solana(SOL)は説明のための比較対象であり、わが家が保有している、とは書いていません。
| 名称 | ざっくりした役割 | 特徴のイメージ | わが家 |
|---|---|---|---|
| Bitcoin(BTC) |
デジタルな価値の保存・送金に近い | 供給上限、分散、P2P、素朴さ | 保有の中心 |
 Ethereum(ETH) |
プログラム(スマートコントラクト)を動かす基盤 | 「お金+アプリの土台」 | 保有 |
 XRP |
主に国際送金・価値の橋渡しに近い用途 | 速さ・手数料を意識した設計思想 | 保有 |
 Solana(SOL) |
高い処理性能を狙うスマートコントラクト基盤 | 速さ・スループット重視 | 説明のみ(保有とは書いていない) |
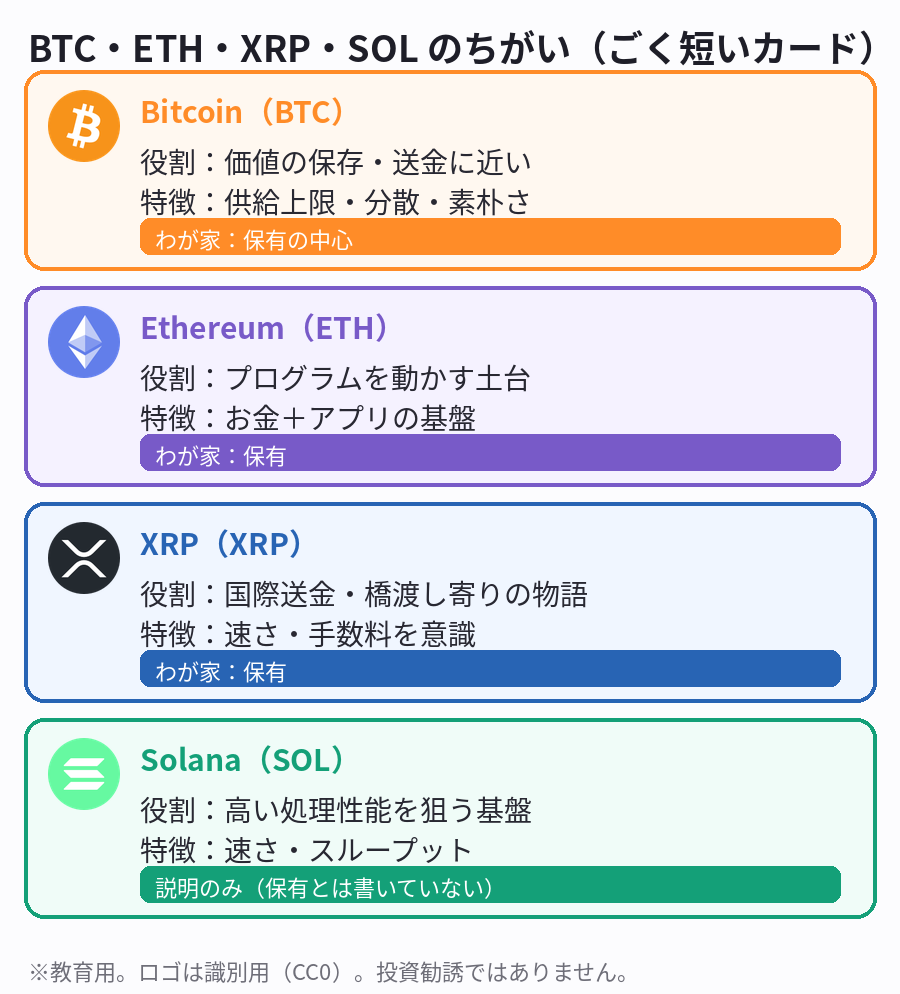
この図で見てほしいのは… 4枚のカードの「役割」と、いちばん下の「わが家」の欄だけです。SOLは説明用で、保有リストには入れていません。
Ethereum(イーサリアム)
Ethereum(ETH) — お金に加えて、プログラム(アプリ)を動かす土台
イーサリアムは、ビットコインの「送金・価値の記録」を土台に、「プログラム自体をブロックチェーン上で動かす」方向へ広げたプラットフォームです。公式の説明でも、スマートコントラクトと呼ばれるプログラムを誰でもデプロイでき、それを土台に分散型アプリ(dapp)が動く、と位置づけられています。
スマートコントラクトは、条件が満たされたら自動で実行される契約コード、と雑に言い換えられます。「○月○日になったら送金する」「担保が足りなくなったら清算する」といったルールを、人手の仲介なしで動かそうとする仕組みです。イーサリアム上では、その計算資源に対してガスと呼ばれる手数料がかかります。
自分にとってETHは、「ブロックチェーンがお金以外の用途に広がるときの代表選手」です。投機対象として見るのではなく、技術の広がりを少し保有に反映する、という意味合いが強いです。
XRP
XRP — 国際送金・価値の橋渡しに近い物語
XRPおよびその周辺の仕組みは、国際送金や通貨間の橋渡しを、従来のコルレス銀行ネットワークより速く・透明に進めようとする文脈で語られることが多いです。Ripple社の説明では、XRP Ledger上で数秒程度の決済を目指す、といった表現が見られます。XRP自体が「必ず銀行の標準になる」と約束されているわけではなく、用途や採用の進み方は今後も変わり得ます。
わが家がXRPを保有しているのは、ビットコインやイーサリアムとは違う「送金・決済寄りの物語」を少し持つためです。いずれにせよ、価格変動は大きいので、割合はあくまで小さな枠の中です。
Solana(説明のみ)
Solana(SOL) — 速さ・処理性能を狙う基盤(わが家の保有リストではない)
Solanaは、高いスループット(単位時間あたりに処理できる取引数)を強く意識して設計されたブロックチェーンです。公式の技術説明では、Proof of History などの工夫により、多数の取引を効率よく並べ・伝播・実行することを目指している、とされています。DeFiやNFTなど、アプリ寄りの用途で名前を聞くことも多いです。
一方で、過去にはネットワークの混雑や障害が話題になった時期もあり、「速い」ことと「常に安定」は別問題です。わが家の保有リストの話としては扱いません。比較の地図を描くための一行、という位置づけです。
比較で伝えたいこと
アルトコインは、それぞれ「何を最適化したいか」が違います。
- 希少性と分散・原型 → ビットコイン
- プログラム可能性 → イーサリアム(やその仲間)
- 送金・橋渡し → XRP のような系統
- 処理性能 → Solana のような系統
どれが正解、という話ではなく、用途の違いです。わが家は全部を追う必要はない、と考え、保有は BTC・ETH・XRP に絞っています。追加購入も、いまのところ不要、というのが世帯の感覚です。
ブロックチェーンは産業をどう変えうるか
ここも「すでに全部置き換わった」話ではなく、「どういう方向の実験が進んでいるか」のメモです。
スマートコントラクト
前述のとおり、条件付きの自動実行です。保険の一部、サプライチェーンの記録、チケット、ゲーム内アイテム、組織の投票など、アイデアの幅は広いです。ただしコードにバグがあれば、自動実行ゆえに被害も一気に広がり得ます。「契約書の代わりにコード」は魅力でもあり、リスクでもあります。
参考(ビジュアル解説):ethereum.org「Blockchain 101 Visual Demo」(公式の短い解説動画・ページ。埋め込みではなくリンク参照)。
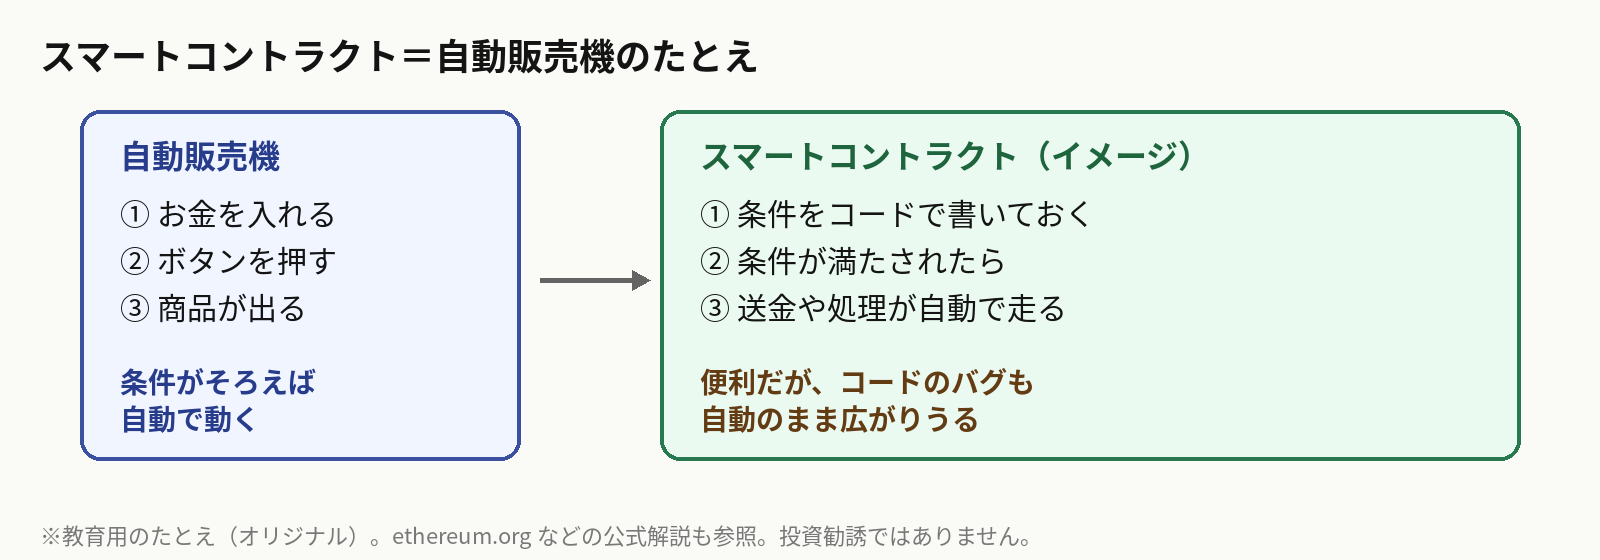
この図で見てほしいのは… 自動販売機と同じで、「条件がそろったら自動で動く」仕組みです。便利だけど、バグも自動のまま広がりうる、と覚えてください。
 出典:ethereum.org Assets「Building blocks」(サイト利用条件に基づく再利用・表示。通常 CC BY 4.0)。スマートコントラクトを含むプログラム可能な基盤のイメージ。
この図で見てほしいのは… レゴのように部品を組み合わせて土台を作るイメージです。イーサリアムは「お金+アプリの土台」だと捉えるとわかりやすいです。
DeFi(分散型金融)
DeFiは、銀行や証券会社のような中央の仲介をできるだけ減らし、スマートコントラクト上で貸借・交換・金利のような機能を組み立てようとする試みの総称です。誰でもウォレットからアクセスできる、組み合わせやすい、といった利点が語られる一方で、
- スマートコントラクトの欠陥
- 価格急変時の清算連鎖
- 詐欺や偽プロジェクト
- 規制の不確実性
といったリスクも大きい領域です。自分は、DeFiを積極的に運用の主戦場にはしていません。仕組みの理解用として知っておく、という距離感です。
 出典:ethereum.org「分散型金融(DeFi)」のイラスト(Assets / 通常 CC BY 4.0)。仕組み理解用であり、利用・投資の勧誘ではありません。
この図で見てほしいのは… 銀行の窓口の代わりに、プログラムの部品を組み合わせて金融の機能を作ろうとしている、という雰囲気だけです。自分は運用の主戦場にはしていません。
セキュリティ・トークン化(STOや資産のトークン化)
株式や債券、不動産の持分などを、ブロックチェーン上のトークンとして表す動きがあります。いわゆるセキュリティ・トークン(証券性のあるトークン)の発行は STO などと呼ばれ、従来のICOのような曖昧な資金調達より、証券規制に沿った形を目指す、という説明が多いです。
期待されているのは、たとえば次のような点です。
- 権利や取引記録の透明性
- 小口化(大きな資産を細かく分けて持ちやすくする)
- 配当や権利行使の自動化の余地
- 決済・名義管理の効率化の可能性
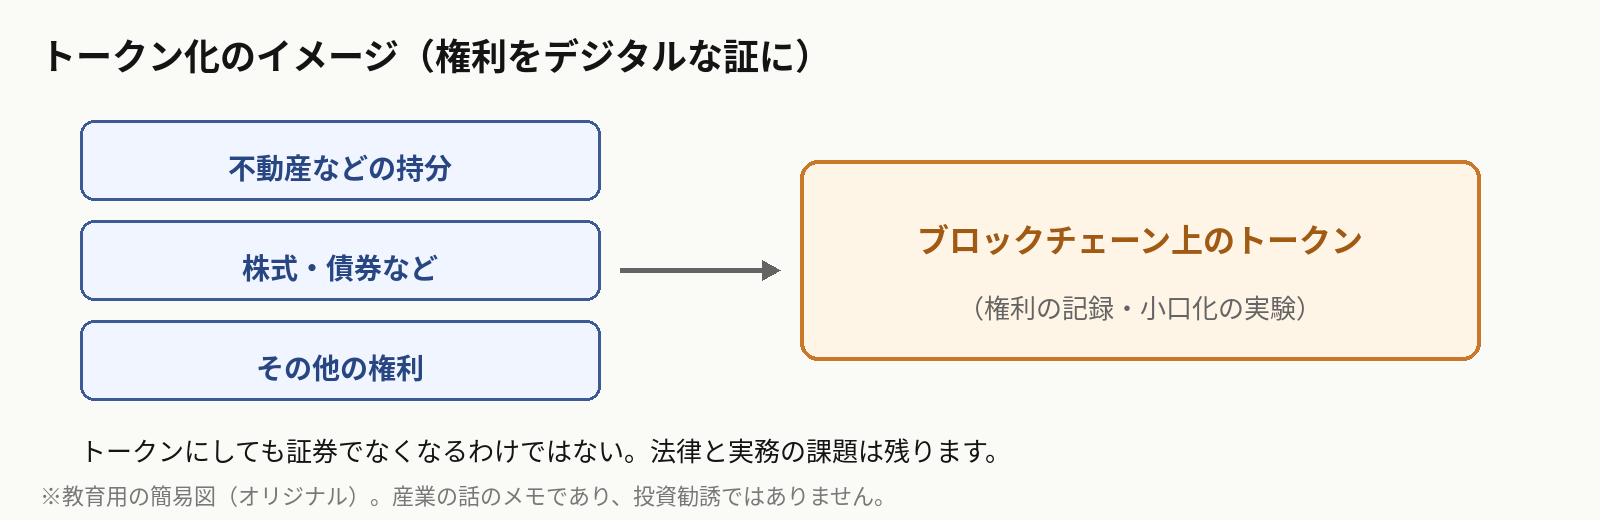
この図で見てほしいのは… 大きな資産の「持分」を、細かいデジタルな証(トークン)に分けるイメージです。トークンにしても証券でなくなるわけではありません。
ただし「トークンにしたから証券でなくなる」わけではありません。法律上の証券であれば、開示や投資家保護のルールは残ります。また、現実の資産とオンチェーンの記録をどう結びつけるか、カストディ(保管)を誰が担うか、といった実務課題も大きいです。わが家の日常の資産運用の中心が、いきなりここに移るイメージは持っていません。産業の話として頭の片隅に置く、程度です。
家族向けにもう一言だけ言うと、スマートコントラクトもDeFiもトークン化も、「銀行が消える」「株が全部コインになる」といった極端な見出しとは距離を置いて読んでほしい、ということです。実際に起きているのは、既存の金融や登記・決済のまわりに、新しいレールを試験的に敷く動きです。レールが増えることと、わが家がそのレールの上で走り回ることとは別です。自分は前者を学び、後者はごく小さく、しかも取引所という既存の窓口越しに触る、という距離を選んでいます。技術の可能性と、家計で触ってよい範囲は分けて考え、面白さと投入額は比例させない、というのが自分のルールです。
家族へのメモ:わが家の暗号資産の扱い方
ここがこの記事でいちばん大事な実務パートです。一般論ではなく、わが家の扱い方と、自分の気持ちのメモです。遺言や法的な指示ではありません。
何を持っているか
BTC・ETH・XRP(SOLは説明のみ)
わが家が主に保有している暗号資産は、BTC(ビットコイン)、ETH(イーサリアム)、XRP です。比率の細かい数字や取得価格は、ここでは書きません(必要なら別メモで家族だけが知る場所に置く想定)。追加の購入は、世帯としてはいまのところ不要、と考えています。基本方針は HODL(長期保有・頻繁に売買しない) です。相場を見て売買を繰り返すスタイルではありません。
どれくらいの大きさか
自分が適切だと考える投資元本の目安は、その時点の総資産のおよそ1〜3% です。多いと感じる人も、少ないと感じる人もいるでしょう。自分にとっては、「なくなっても家計の土台が崩れない」「でもゼロだと、この領域への感度が残らない」くらいの幅です。資産保全の本丸(生活防衛資金、保険、本業の収入、長期の積立など)とは役割を分けています。
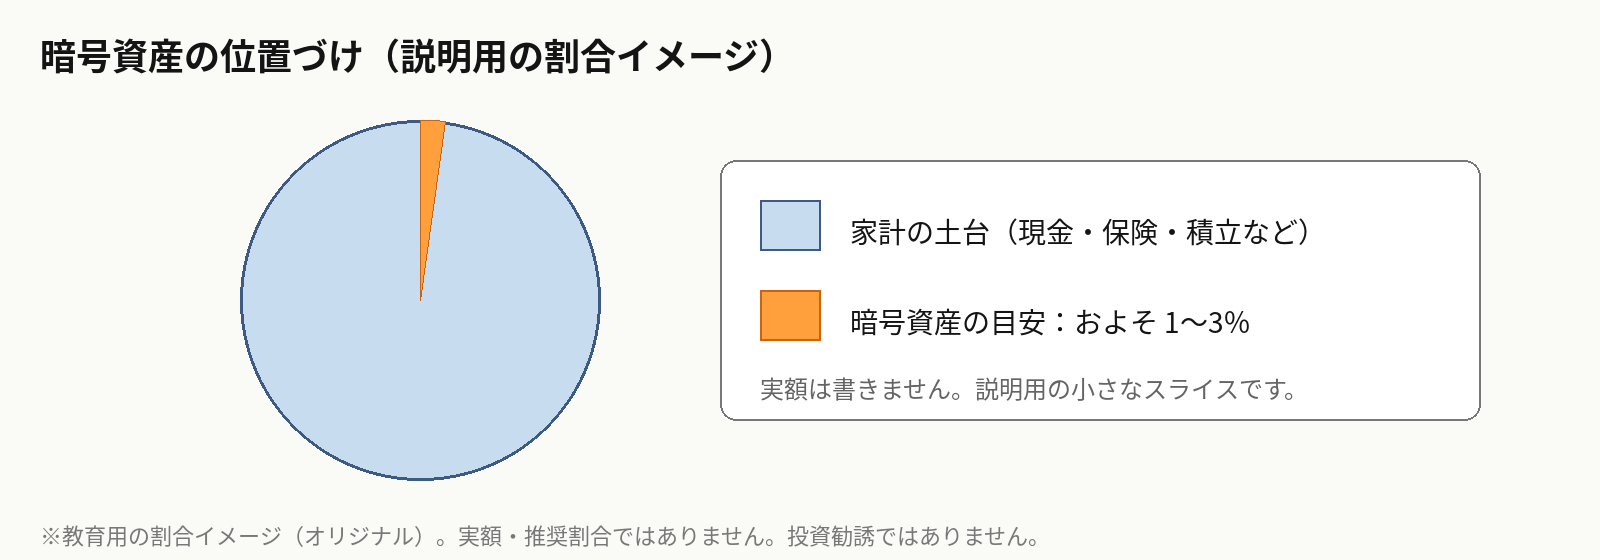 出典:わが家の保有割合の考え方を示す家族向けメモ(オリジナル)。実額は書いていません。投資勧誘や推奨割合ではありません。
この図で見てほしいのは… 色のついた小さな楔(くさび)が、総資産のごく一部(およそ1〜3%)だということです。実額は書いていません。
どこに置いているか(カストディ)
 bitFlyer — わが家が使っている取引所(識別用ロゴ)
保管は bitFlyer です。個人のハードウェアウォレット(いわゆるコールドウォレットを自分で持つ形)は使っていません。方針は HODL(長期保有・頻繁に売買しない) なので、自分で秘密鍵を日常的に動かす運用にはしていません。
bitFlyer の公式説明では、次のように書かれています。
- bitFlyer のセキュリティ では、お客様及び当社が所有する暗号資産は、交換や送付に必要な最小限のみをインターネットにつながるホットウォレットに保ち、残り(全資産の約 100 %)をネットワークから隔離したコールドウォレットに保管している、と説明されています。あわせて、お預かりしているお客様の暗号資産や日本円などの金融資産を、当社が保有する資産と明確に区分して管理する(分別管理)とも書かれています。
- セキュリティへの取り組み(bitFlyer Holdings) では、お客様からお預かりした暗号資産をネットワークから隔離されたコールドウォレットで管理し、多層防御を導入していること、そしてこれまで管理下においてお客様からお預かりした資産が外部からの不正アクセスにより流出した事例はない、と述べられています。
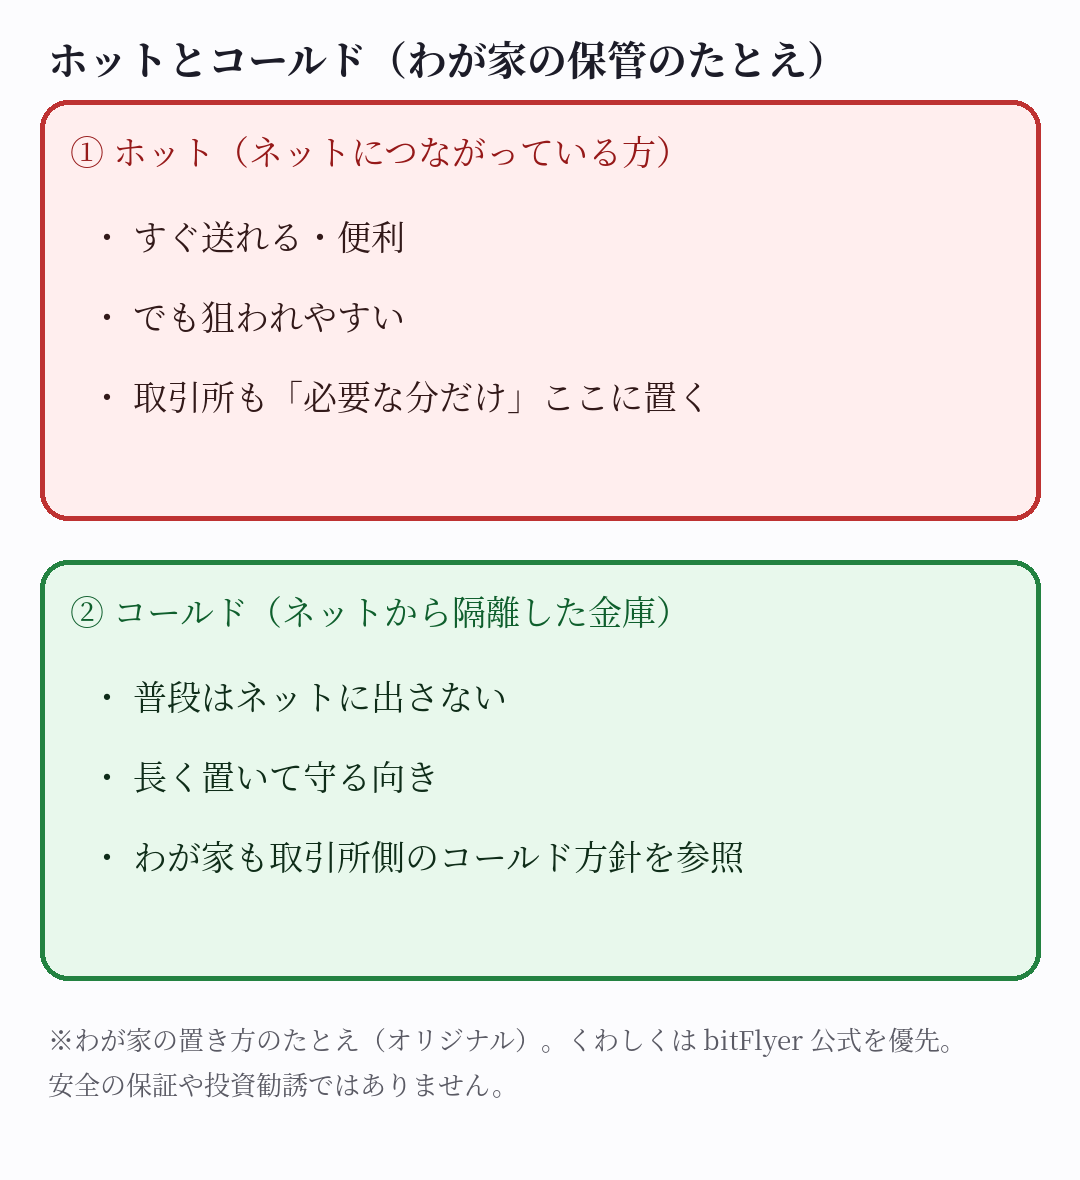
この図で見てほしいのは… ホットはネットにつながって便利だけど狙われやすい箱。コールドはネットから離した金庫。わが家の分も、取引所側のコールド方針を参照しています。
自分もその説明を踏まえて bitFlyer に預けています。ただし、これは公式の現時点の説明と実績の紹介であり、「今後も事故が絶対に起きない」という保証ではありません。取引所に預ける以上、カストディ(保管)リスクや交換業者としての取引先リスクは残ります。それでも、自分で秘密鍵を管理し損ねるリスク、端末の紛失、家族が触れなくなるリスクを考え、現状は取引所保管を選んでいます。
参考(各社の公式サイト):
- bitFlyer:https://bitflyer.com/ja-jp/
- 比較用の例:Coincheck https://coincheck.com/ja/ / GMOコイン https://coin.z.com/jp/ / bitbank https://bitbank.cc/
ログイン情報の共有
bitFlyer のログイン情報は、配偶者と共有しているパスワードマネージャーに入れています。銀行口座や証券口座と同じ扱いです。「特別な秘密のギャンブル口座」ではなく、世帯の金融アカウントのひとつとして見えるようにしてあります。
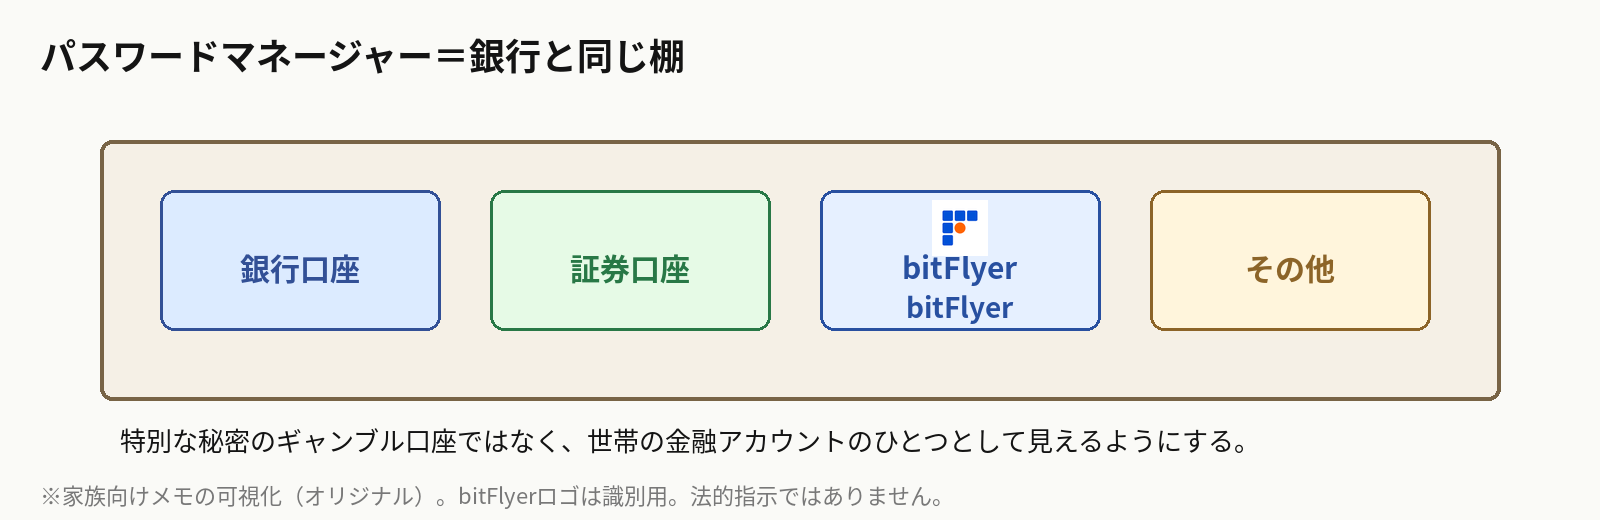 出典:わが家のログイン共有の考え方(家族向けメモ/オリジナル)。bitFlyerロゴは識別用。法的な指示ではありません。
もし自分に何かあったら
方針はシンプルです。
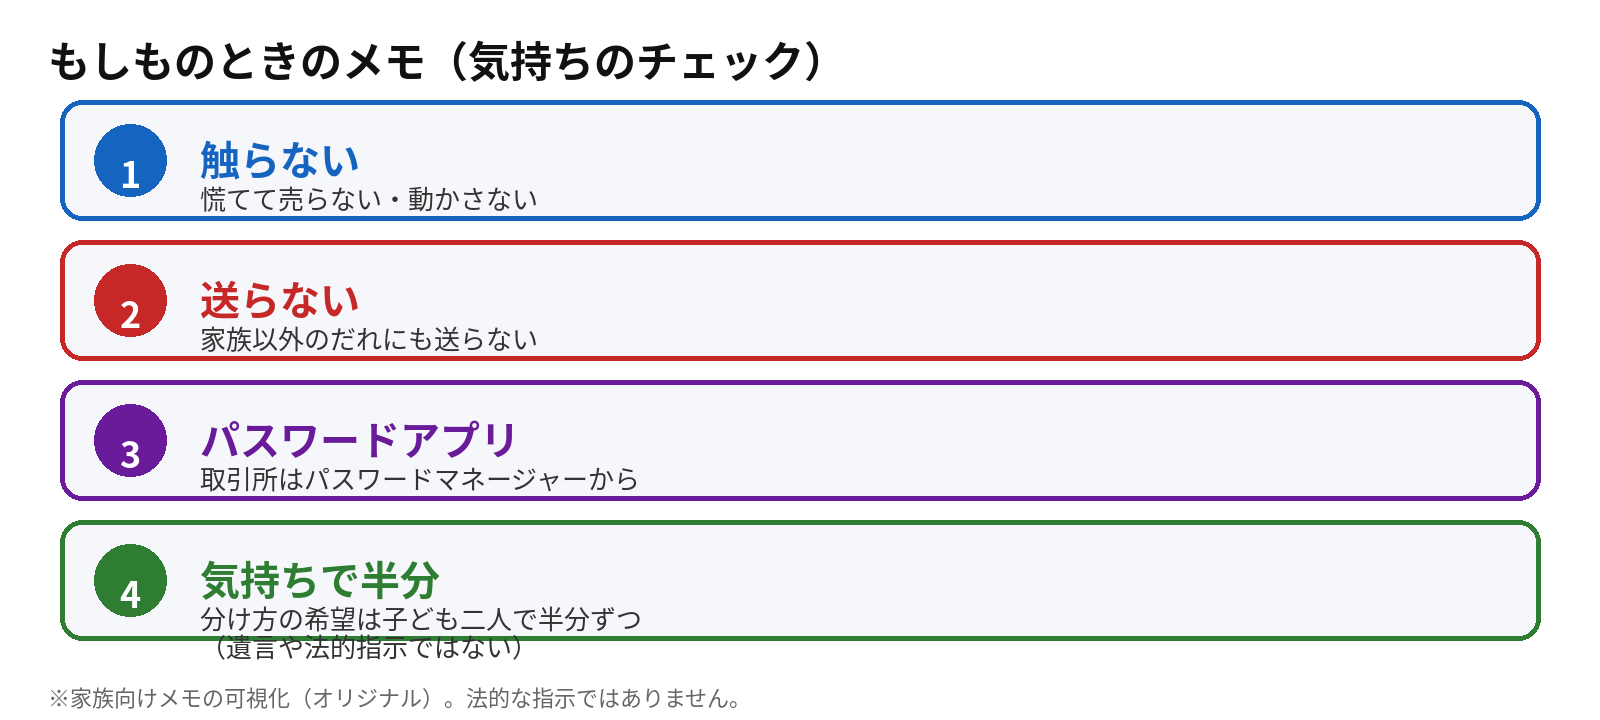 出典:家族向けメモの可視化(オリジナル)。遺言や法的な指示ではありません。
-
基本的に触らない
慌てて売却したり、送金したりしない。相場が動いていても、まずは生活と手続き(相続・税・各種名義)を優先する。 -
家族以外のだれにも送らない
「緊急だから」「手数料が戻るから」「サポートだ」などと暗号資産の送金を求めてくる話は、詐欺の定番です。家族外への送金はしない。 -
パスワードマネージャーと、取引所の本人確認・相続手続きの案内を手がかりにする
鍵の紙切れを家のどこかに隠してある、という運用ではないので、「アプリと口座」が入口です。 -
分け方についての気持ち(遺言や法的な指示ではない)
自分の気持ちとしては、保有分全体を 子ども二人で半分ずつ にしてもらえると嬉しい、というイメージです。これは遺言書でも、法的に拘束力のある分割指示でもありません。あくまで家族に伝えておきたい希望・気持ちです。細かい税制や名義のやり方は、そのときの制度と専門家の助言に従ってください。
やらないでほしいこと(念押し)
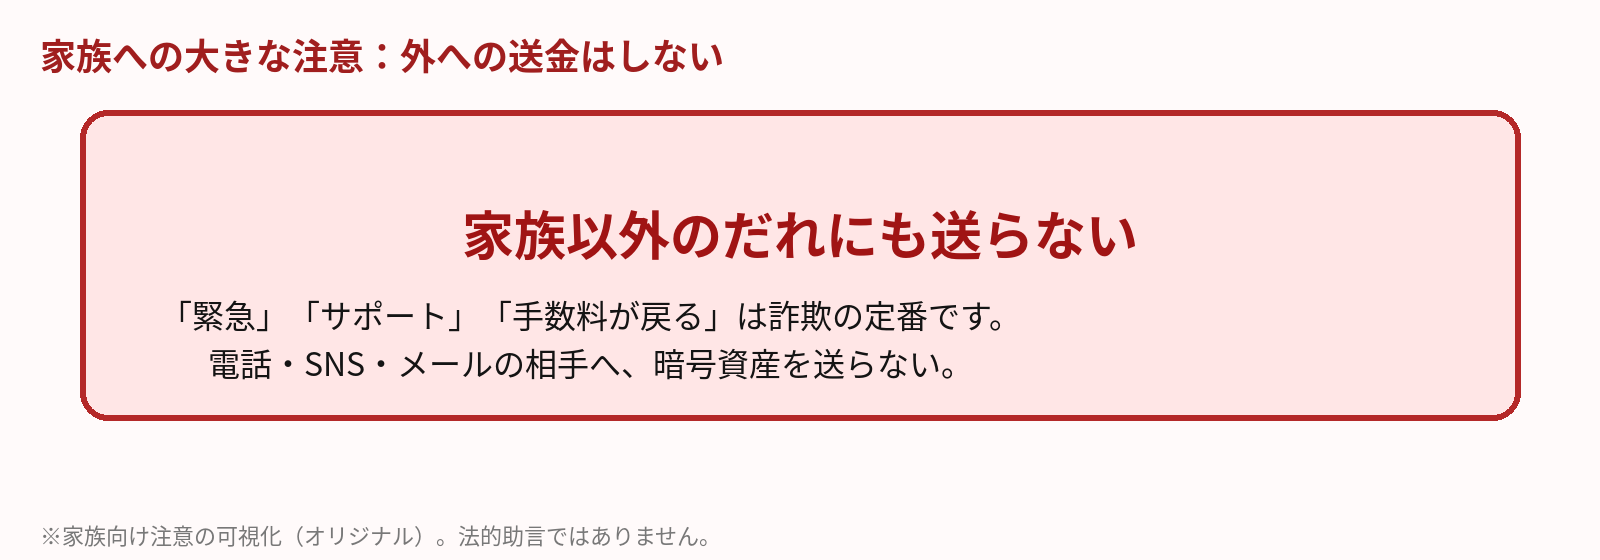 出典:家族向け注意の可視化(オリジナル)。法的助言ではありません。
- 見知らぬ人・SNS・電話の相手への送金
- 「今すぐ移さないと危険」と煽られてのウォレット移行
- よくわからないDeFiや新しいコインへの全額投入
- 生活費を削っての追加購入
暗号資産は、失うと取り戻しにくい世界です。銀行振込の「間違えたから取り消して」が効きにくい場面が多い、と覚えておいてください。
実務の順番(自分がいなくなったあとの想像)
完璧な手順書にはしませんが、優先順位のイメージは次のとおりです。
-
生活の安定を先に
住居、保険、口座、公共料金、子どもの手続きなど、日常が回ることを最優先する。暗号資産の画面は後回しでよい。 -
パスワードマネージャーを開く
bitFlyer は銀行・証券と同じ棚にある想定。ログインできなくても、慌てて新しいウォレットを作って「そこへ移せ」と言ってくる相手を信じない。 -
取引所のヘルプ・相続案内を読む
本人確認や相続の扱いは、そのときの規約と法令に従う。自分のメモより公式の手順が優先。 -
税や名義は専門家へ
暗号資産の相続・譲渡には税務上の論点が付きやすい。友人の噂やSNSのノウハウだけで決めない。 -
分け方の気持ち(繰り返し)
自分の気持ちは、保有分全体を子ども二人で半分ずつ、という方向です。遺言や法的指示ではありません。その時点の残高、手数料、税、手続きコストを見たうえで、現実的な分け方を選んでほしい。気持ちと実務がずれるなら、実務を優先してよい。 -
売るか持ち続けるか
自分が HODL 方針だったからといって、家族まで同じ義務を負う必要はない。生活や気持ちの負担になるなら、無理に長期保有し続けなくてよい。ただし、焦りの売却や、見知らぬ案件への乗り換えは避ける。
この順番を守るだけでも、「触らなくてよいものを触ってしまう」事故はかなり減らせるはずです。
おわりに:家族へのメッセージ
暗号資産のニュースは、上がった・下がった・誰かが大儲けした・誰かが騙された、といった極端な話が目立ちます。自分が見てほしいのは、その派手さではなく、わが家では小さく持ち、長く置き、生活の土台とは分けているという事実です。
ビットコインについては、性能では他に負けても、希少性・分散・P2P・改ざん耐性という原型に価値を感じている、というのが自分の考えです。ETHやXRPは、その周りに広がる技術や用途を少しだけ持ち味として残すためのものです。Solanaのような高速チェーンの話は、地図を知るための知識であって、わが家の保有リストそのものではありません。
もし自分がいなくなっても、焦らなくて大丈夫です。パスワードマネージャーと、取引所の口座と、このメモがあれば足りるはずです。触らなくてよいものは触らない。送らなくてよい相手には送らない。それだけで、かなりの事故は防げます。
資産保全の本丸は、日々の仕事、家族の健康、保険、現金と堅実な積立です。暗号資産はその外側の、小さな衛星のようなものです。衛星の軌道が乱れて見えても、地球側の生活を優先してください。残したいのは「勝ち方」ではなく、「触り方と、触らない勇気」です。
コメント