妻と子どもへ残す、わが家のポートフォリオのメモです。自分が万一のとき、どこに何があり、どんな考えで置いているかを、ここにまとめておきます。
先に、自分の考えの要約だけ置きます。
- 現代ポートフォリオ理論の考え方では、市場ポートフォリオ(世界の株式などを時価総額の比率に近い形で広く持つ置き方)が、合理的な最終形だと自分は考えている。最終的にはそこを目指す。
- いまは資産形成の途中で、株式の割合が高く、債券が少ない。完成形ではなく、途中経過として理解してほしい。
- 永久に持ち続けられると思うものしか買わない。いま持っているものは、一度も売却を検討したことがない。
- リバランス(比率を戻すための売買)は、税金がもったいないのでしていない。基本的に触らない。
- 将来、使うフェーズが来たら、年間およそ4%以内で取り崩す予定。根拠の思想はトリニティスタディ。家族にも伝えておきたい。
市場ポートフォリオとは——家族向けの言い方
難しい言葉が続くので、先に結論だけ言います。「世界中の会社の株を、大きな会社ほど多めに、小さな会社ほど少なめに、まとめて持つ」というイメージが、株式における市場ポートフォリオに近いです。誰か一人の予想で銘柄を当てにいくのではなく、「市場全体を、市場の大きさに合わせて持つ」考え方です。
現代ポートフォリオ理論の、家族向けの芯
現代ポートフォリオ理論(Modern Portfolio Theory)は、ざっくり言うと次のような話です。
- 一つの会社や一つの国だけに賭けると、その会社・その国の出来事で資産が大きく揺れやすい。
- 値動きのパターンが違うものを組み合わせると、同じ「期待するリターン」でも、揺れ方を抑えられる場合がある(分散の考え方)。
- そのうえで理論が示す一つの到達点として、市場全体を時価総額の比率で持つポートフォリオ(市場ポートフォリオ)が、効率的な置き方の基準になる、という整理がある。
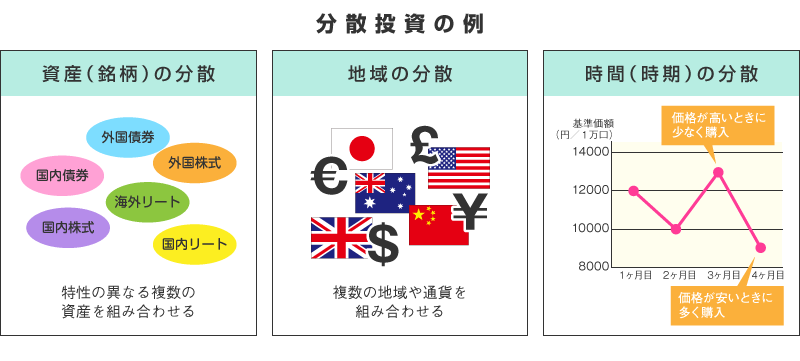
分散のイメージは、金融庁の解説図が家族向けに分かりやすいです。資産の種類・地域・時間の三つを組み合わせる、という絵です。
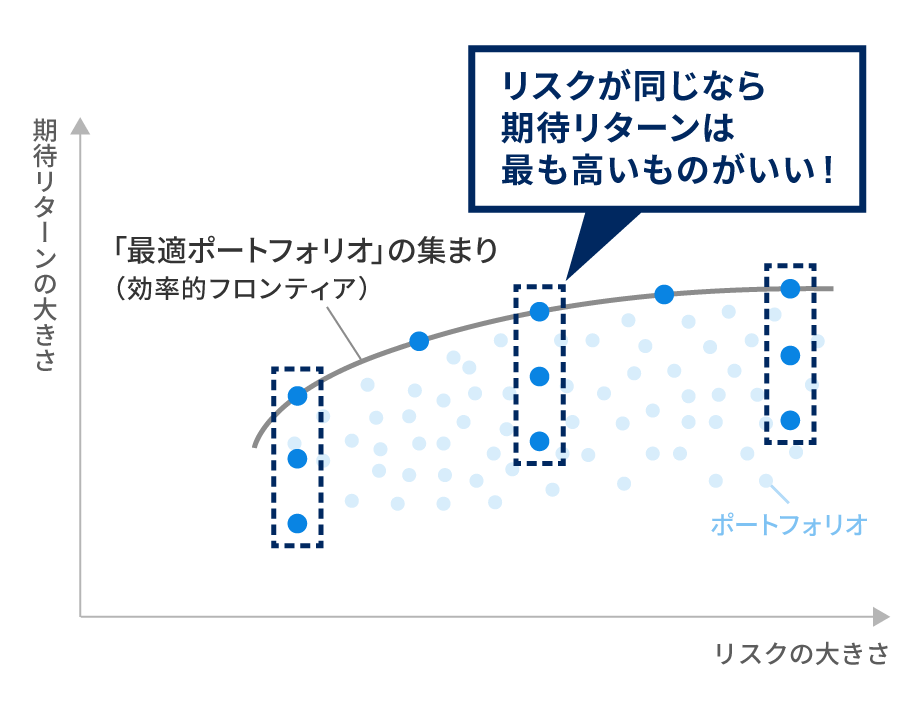
「効率的」とは、ここでは「同じリスクなら、これ以上うまく期待リターンを取りにくい/同じ期待リターンなら、これ以上うまくリスクを下げにくい」という意味合いに近いです。家族向けにさらに短くすると、特別な情報や当て勘がなくても、市場全体をそのまま持つことが、理屈の上では強い出発点になりうる、ということです。
同じリスクなら、期待リターンが高い方を選ぶ——この感覚を、岡三証券のコラムでは次のように図解しています。
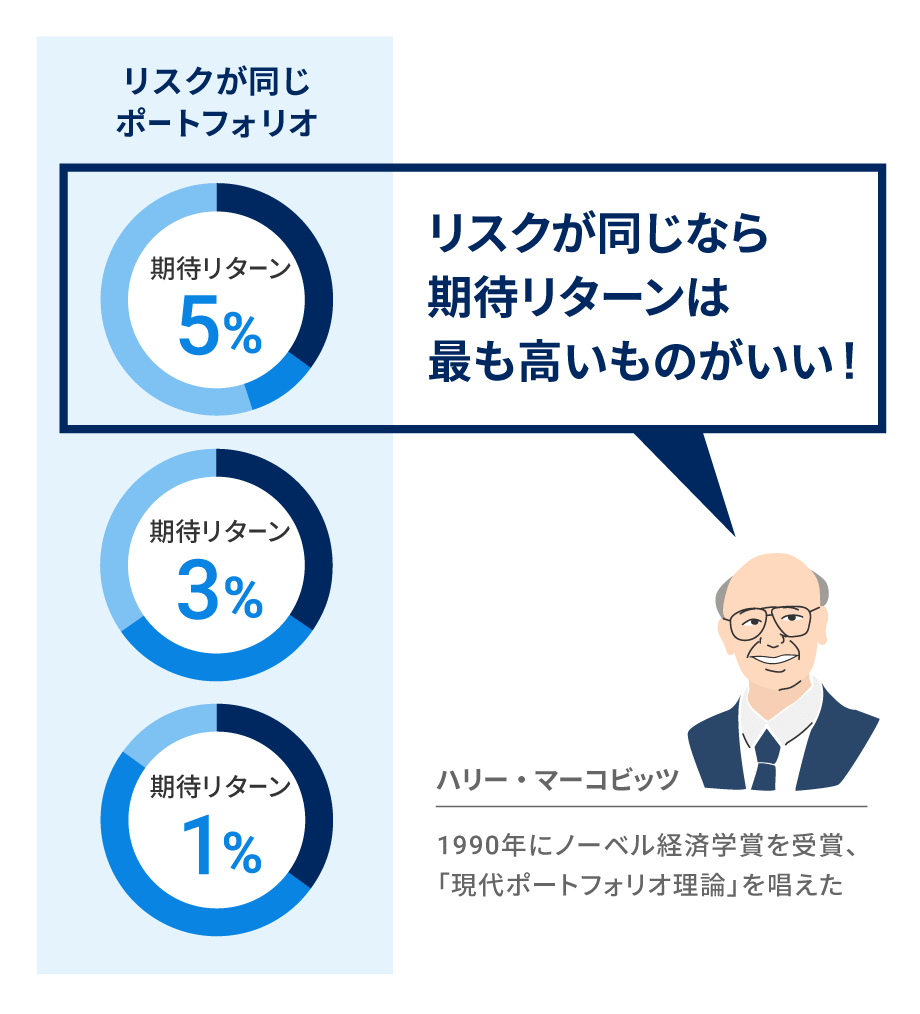
同じリスクなら、期待リターンが高い方を選ぶ——その集まりが曲線になる、というイメージが「効率的フロンティア」です。下図は岡三証券の解説コラムにあるイメージ図です(自サイト過去記事でも、リスク・リターンや分散の図を使って基礎を説明しています)。
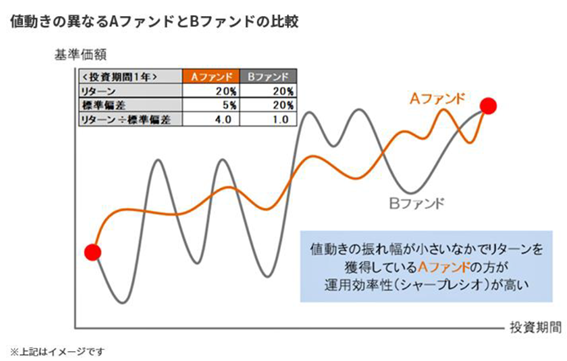
「同じリターンなら、値動きの振れが小さい方が運用効率が高い」という感覚は、過去記事の図でも説明しています(引用元: 日本取引所グループ系の解説)。
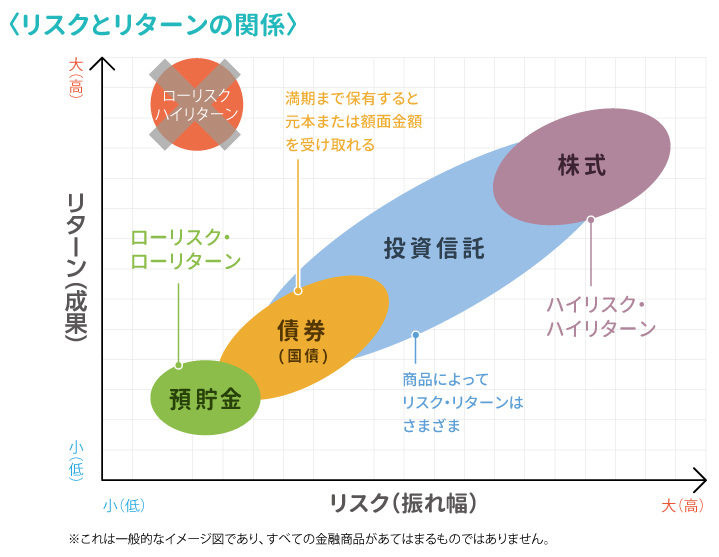
リスクとリターンの位置関係を、もっと大づかみに見た図もあります(預貯金→債券→投資信託→株式、という並びのイメージ)。ローリスク・ハイリターンは基本的に期待しにくい、という家族向けの目安です。
用語の定義としては、市場ポートフォリオは「リスク証券全体の市場価値総額に対する、各証券の市場価値総額の比率をウエイトとするポートフォリオ」と説明されます。実務では、世界中のすべての資産を文字どおり買うことはできないので、全世界株式のインデックス(指数)に連動する投資信託やETFが、株式部分の近似としてよく使われます。基礎の全体像(分散・最適なポートフォリオ・市場ポートフォリオの円グラフなど)は、次の過去記事にまとめてあるので、詳しくはそちらをあわせて読んでください。
「市場全体を持つ」を、もう少しだけ具体的に
家族向けに、株式の市場ポートフォリオを日常の言葉に落とすと、次のような対比になります。
- 当てにいくやり方:「この会社が伸びるはず」「この国だけが強いはず」と予想して、少数に寄せる。
- 市場を持つやり方:「世界中の会社を、大きさに応じてまとめて持つ」。大きい会社は多め、小さい会社は少なめ。特別な予想を前提にしない。
自分は後者を最終形にしたい、と考えています。理由は単純で、前者は当たれば大きい一方、外れ続けると家族への説明が「予想の連続」になりやすいからです。後者は地味ですが、「なぜ持っているか」を一文で伝えやすい。
理論の世界では、市場ポートフォリオはCAPM(資本資産評価モデル)の仮定のもとで効率的ポートフォリオになる、と説明されます。家族メモとしては、数式より次の感覚で十分です。自分だけが特別な情報を持っていないなら、市場の平均そのものを持つことが、負けにくい出発点になりうる。わが家のeMAXIS Slim 全世界株式(オール・カントリー)積立は、その出発点を実務に落とした形です。
なお、厳密な市場ポートフォリオは株式だけでなく債券なども含む広い概念です。自分の言葉で「市場ポートフォリオを目指す」と言うときも、最終的には株式偏重をほどき、債券などを含めた全体のバランスへ寄せていく、というイメージを含んでいます。いま株式約60%・債券約5%なのは、その途中だということです。
なぜ、わが家はそれを目指すか
自分は、個別の会社を当て続ける自信も、市場のタイミングを何度も正しく取る自信もありません。だから、最終形としては市場ポートフォリオに近づける方が、家族にとっても説明しやすい、と考えています。
- 「なぜこの銘柄か」を、次々に説明し続けなくてよい。
- 誰かの予想に依存しにくい。
- 長く持ち続ける前提と相性がよい(永久に持てると思うものしか買わない、という自分のルールとも合う)。
ただし、いまのわが家はまだその最終形ではありません。次の節で書くとおり、資産形成の途中なので株式が多く、債券が少ない状態です。「目指す方向」と「いまの置き方」を分けて読んでください。
もう一つだけ。市場ポートフォリオを目指すからといって、現金をゼロにする話ではありません。日本円(預貯金など現金性)をおよそ30%持っているのは、生活の緩衝材として必要だからです。理論の到達点と、家庭の安全資金は、両方あってよい、というのが自分の整理です。
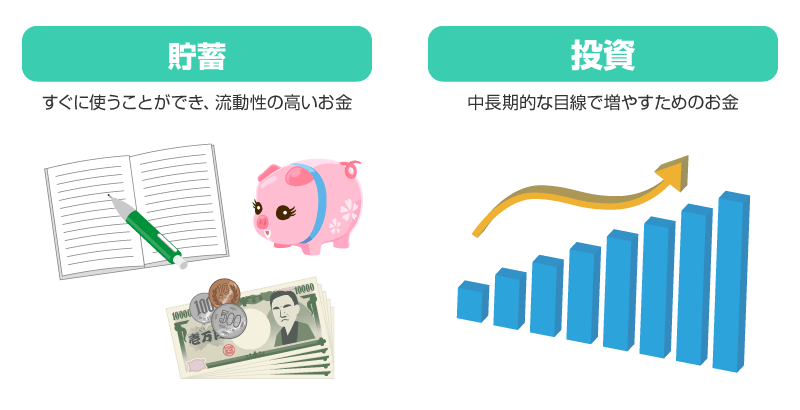
現金(貯蓄)と投資の役割の違いも、金融庁の図が一目で分かります。すぐ使えるお金と、中長期で増やすお金を分けて持つ、という感覚です。
いまのわが家の置き方(おおよその配分)
保有額の正確な数字は書きません。おおよその配分イメージだけ残します(ユーザー許可済みの%です)。
| 区分 | おおよその割合 | わが家での意味 |
|---|---|---|
| 日本円(預貯金など現金性) | 約30% | 生活の緩衝材。すぐ使える側 |
| 株式 | 約60% | いまは形成途上で高め。中心は全世界株式 |
| 債券 | 約5% | まだ少ない。これから増やしていく想定 |
| 暗号資産 | 約5% | ごく一部。詳細は別メモ |
上の表を、一目で見えるようにした円グラフです(おおよそ/2026年9月時点)。
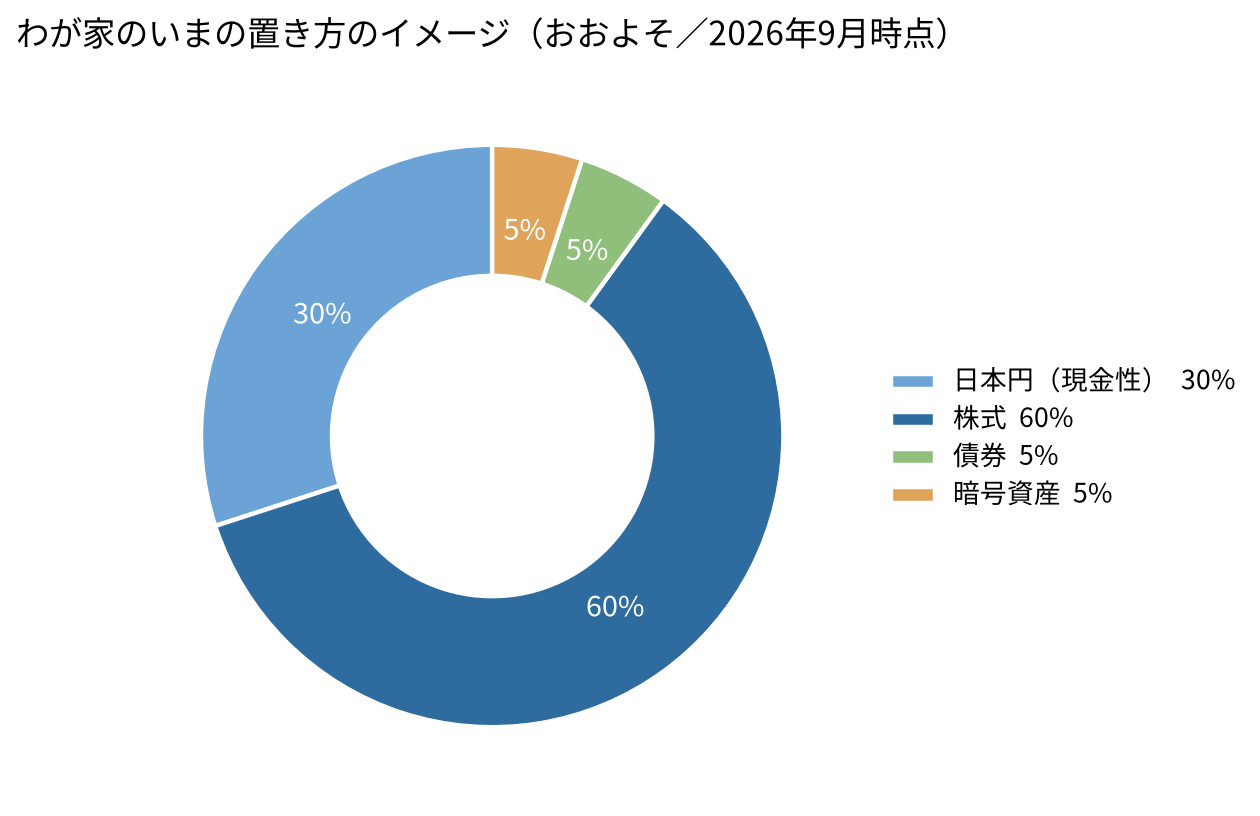
株式が多いのは、「いまは積み上げの時期」だからです。完成した老後用のバランスではなく、途中経過として見てください。債券が少ないことも、同じ理由です。市場ポートフォリオを最終的に目指す、と言っても、現金・株式・債券・その他の比率は、人生のフェーズで変わる、というのが自分の理解です。
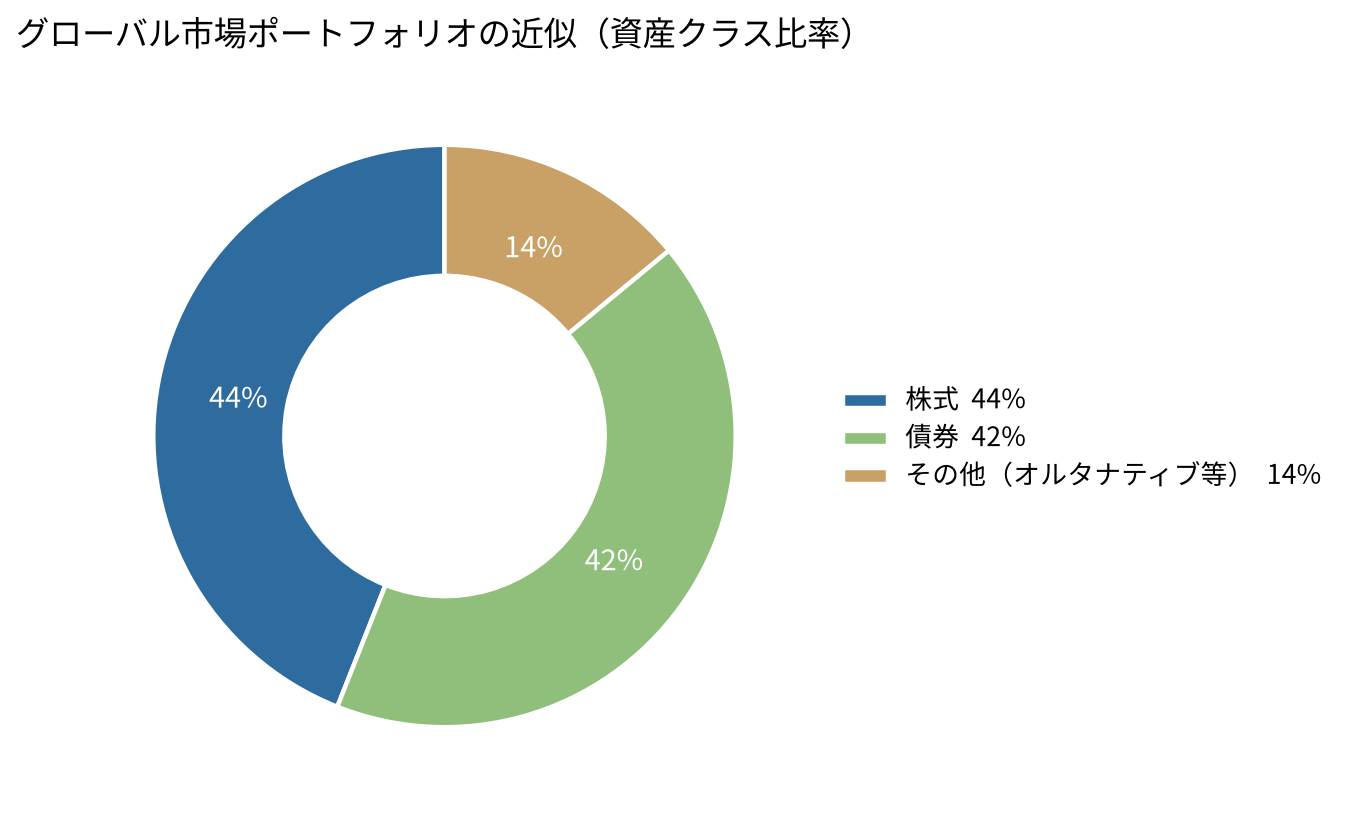
参考までに、理論上の「市場ポートフォリオ」に近いグローバルな投資可能資産の資産クラス比率のイメージも置きます。完全な「全危険資産」の再現は難しいので、大手調査の近似です。
最新寄り(2025年3月末)の State Street「Global Market Portfolio 2025」では、おおよそ株式約44%・債券約42%・その他(オルタナティブ等)約14%と整理されています(現金は枠外)。わが家のいま(株式多め・債券少め)と比べると、形成途上であることが分かります。
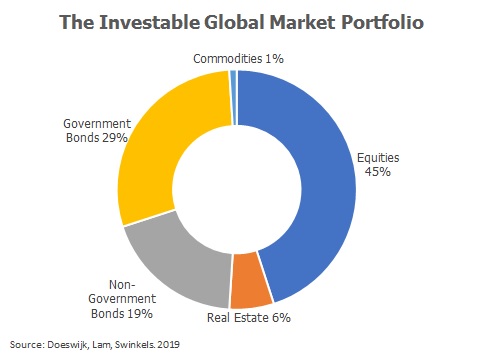
過去記事では、Doeswijkら(2019)に基づく円グラフ(株式45%・債券48%・不動産6%・コモディティ1%)も紹介しています。時点が違うので数字は完全一致しませんが、「株式と債券が中心で、株式だけではない」という大枠は共通です。
いま持っているものの種類
現保有は、基本的に次のとおりです。
- eMAXIS Slim 全世界株式(オール・カントリー)——積立の中心。新NISA・SBI証券で購入。
- NF外債ヘッジ無(2511)——上場投資信託(ETF)。債券側の一部。
- eMAXIS Slim 先進国債券インデックス——投資信託。債券側の一部(NF外債とあわせて保有)。
- 暗号資産——ごく一部。詳細・扱い方は別記事にまとめてあるので、このページでは長く繰り返さない。
暗号資産の置き方・扱い方は、別メモにまとめてある。詳細は次のカードから。
証券会社の役割分担
証券は、次のように分けています。
- 家族用の主戦場は SBI証券。積立のeMAXIS Slim 全世界株式(オール・カントリー)も、新NISAもこちら。
- 個人でも楽天証券を使っている。
- 妻・子どもも、基本的には SBI証券または楽天証券。
買い方・持ち方——積立オルカン、永久保有、触らない
積立はオルカンのみ
積立で買っているのは、eMAXIS Slim 全世界株式(オール・カントリー)だけです。新NISA・SBI証券で購入しています。複数の積立を並べて管理するより、「株式の中心はこれ」と一本化しておいた方が、家族が見たときに迷いにくい、というのが自分の理由です。
eMAXIS Slim 全世界株式(オール・カントリー)は、世界の株式市場を幅広くカバーするインデックス型の投資信託です。個別銘柄を自分で選ぶ代わりに、市場全体に近い形で株式を持つ道具、という位置づけです。市場ポートフォリオを目指す自分の方針と、ここはつながっています。
永久に持てるものしか買わない
自分のルールは単純です。永久に持ち続けられると思うものしか買わない。いま保有しているものについては、一度も売却を検討したことがない、というのが事実です。
家族への申し送りとしては、「値下がりしたから売る」「話題だから乗り換える」は、自分のやり方ではありません。もちろん、将来の家族が生活のために取り崩す判断をすることは別です。ここでは「投機的な売買を前提にしていない」ことを伝えておきたいです。
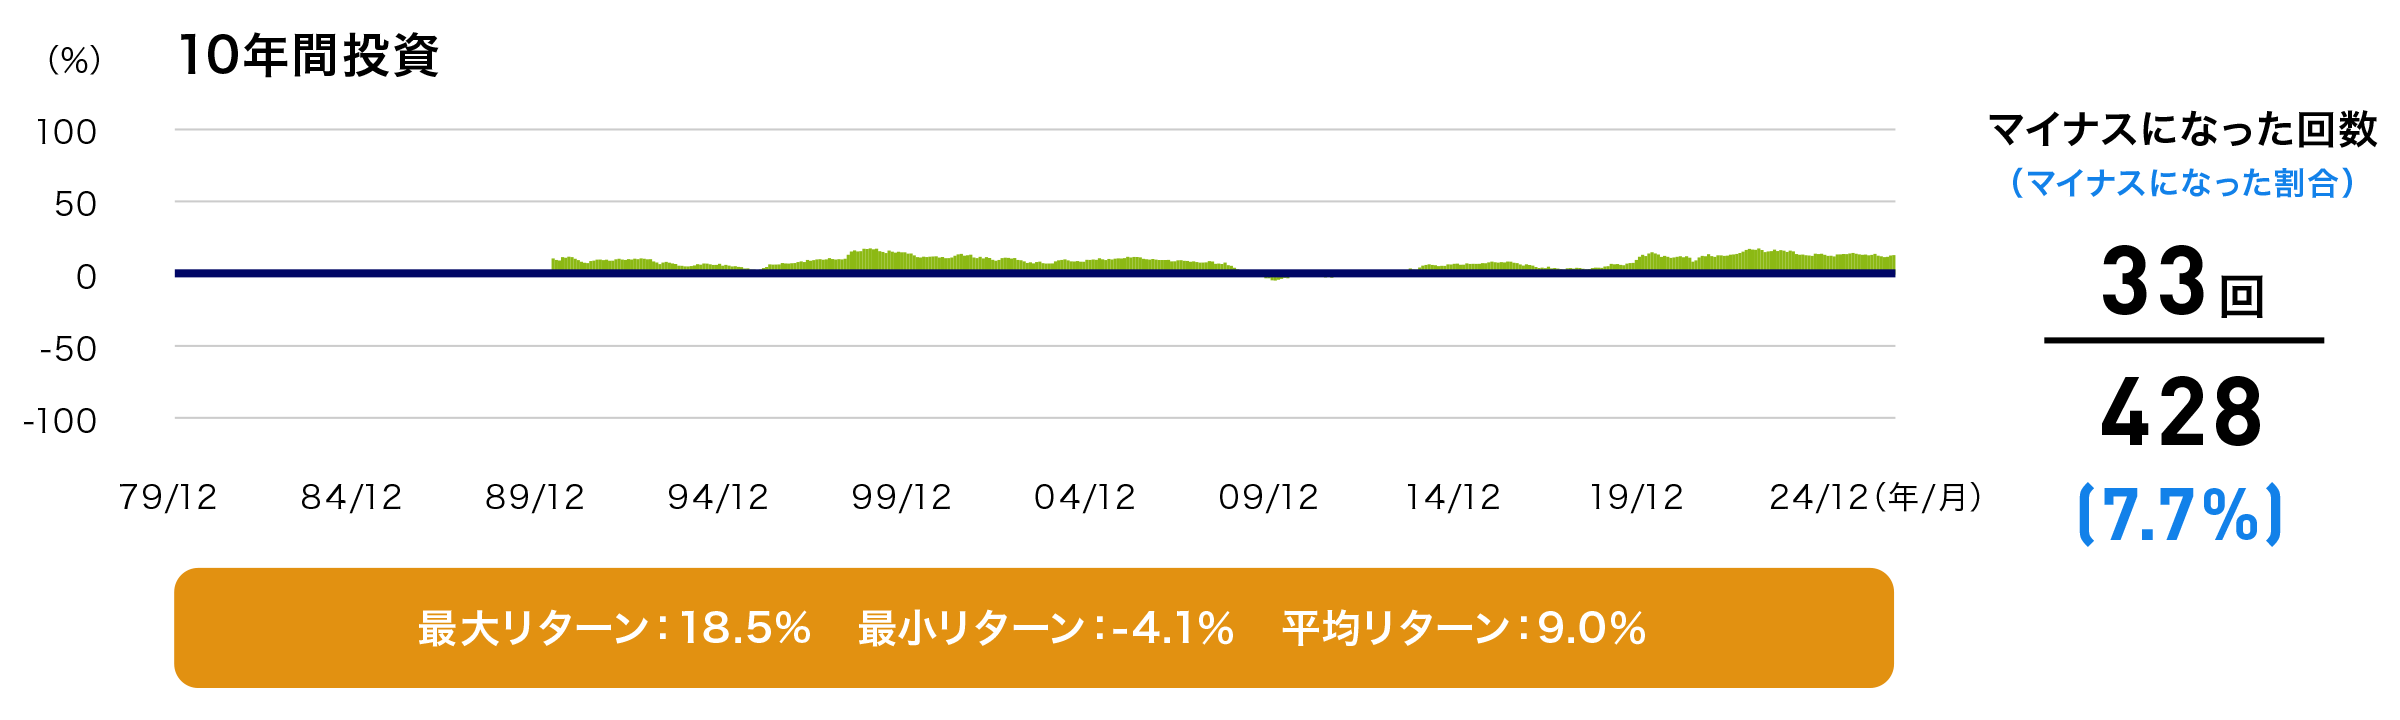
リバランスをしていない理由
教科書的には、株式が増えすぎたら売って債券を買う、といったリバランスが語られることがあります。わが家では、それを基本的にしていません。理由は明確で、税金がもったいないからです。売却益に課税されると、手元に残る分が減ります。だから、基本的に触らない方針です。
「比率が崩れたら必ず直す」より、「最初から長く持つ前提のものを買い、余計な売買で税コストを払わない」——いまのわが家は後者です。将来、使うフェーズに入ったときの取り崩しは別の話で、次の次の節で書きます。
買い方の実務を一文にすると、新NISAの枠でeMAXIS Slim 全世界株式(オール・カントリー)を積み立て、それ以外も「長く持てる全世界株式と、少しの債券、ごく一部の暗号資産」に限る、です。増やし方のテクニック集ではなく、減らさない・迷わせないための制限ルール、と読んでもらえると近いです。
これから買う予定のもの
積立は、引き続きeMAXIS Slim 全世界株式(オール・カントリー)です。そのうえで、円建て・ドル建てで次のような候補を考えています。
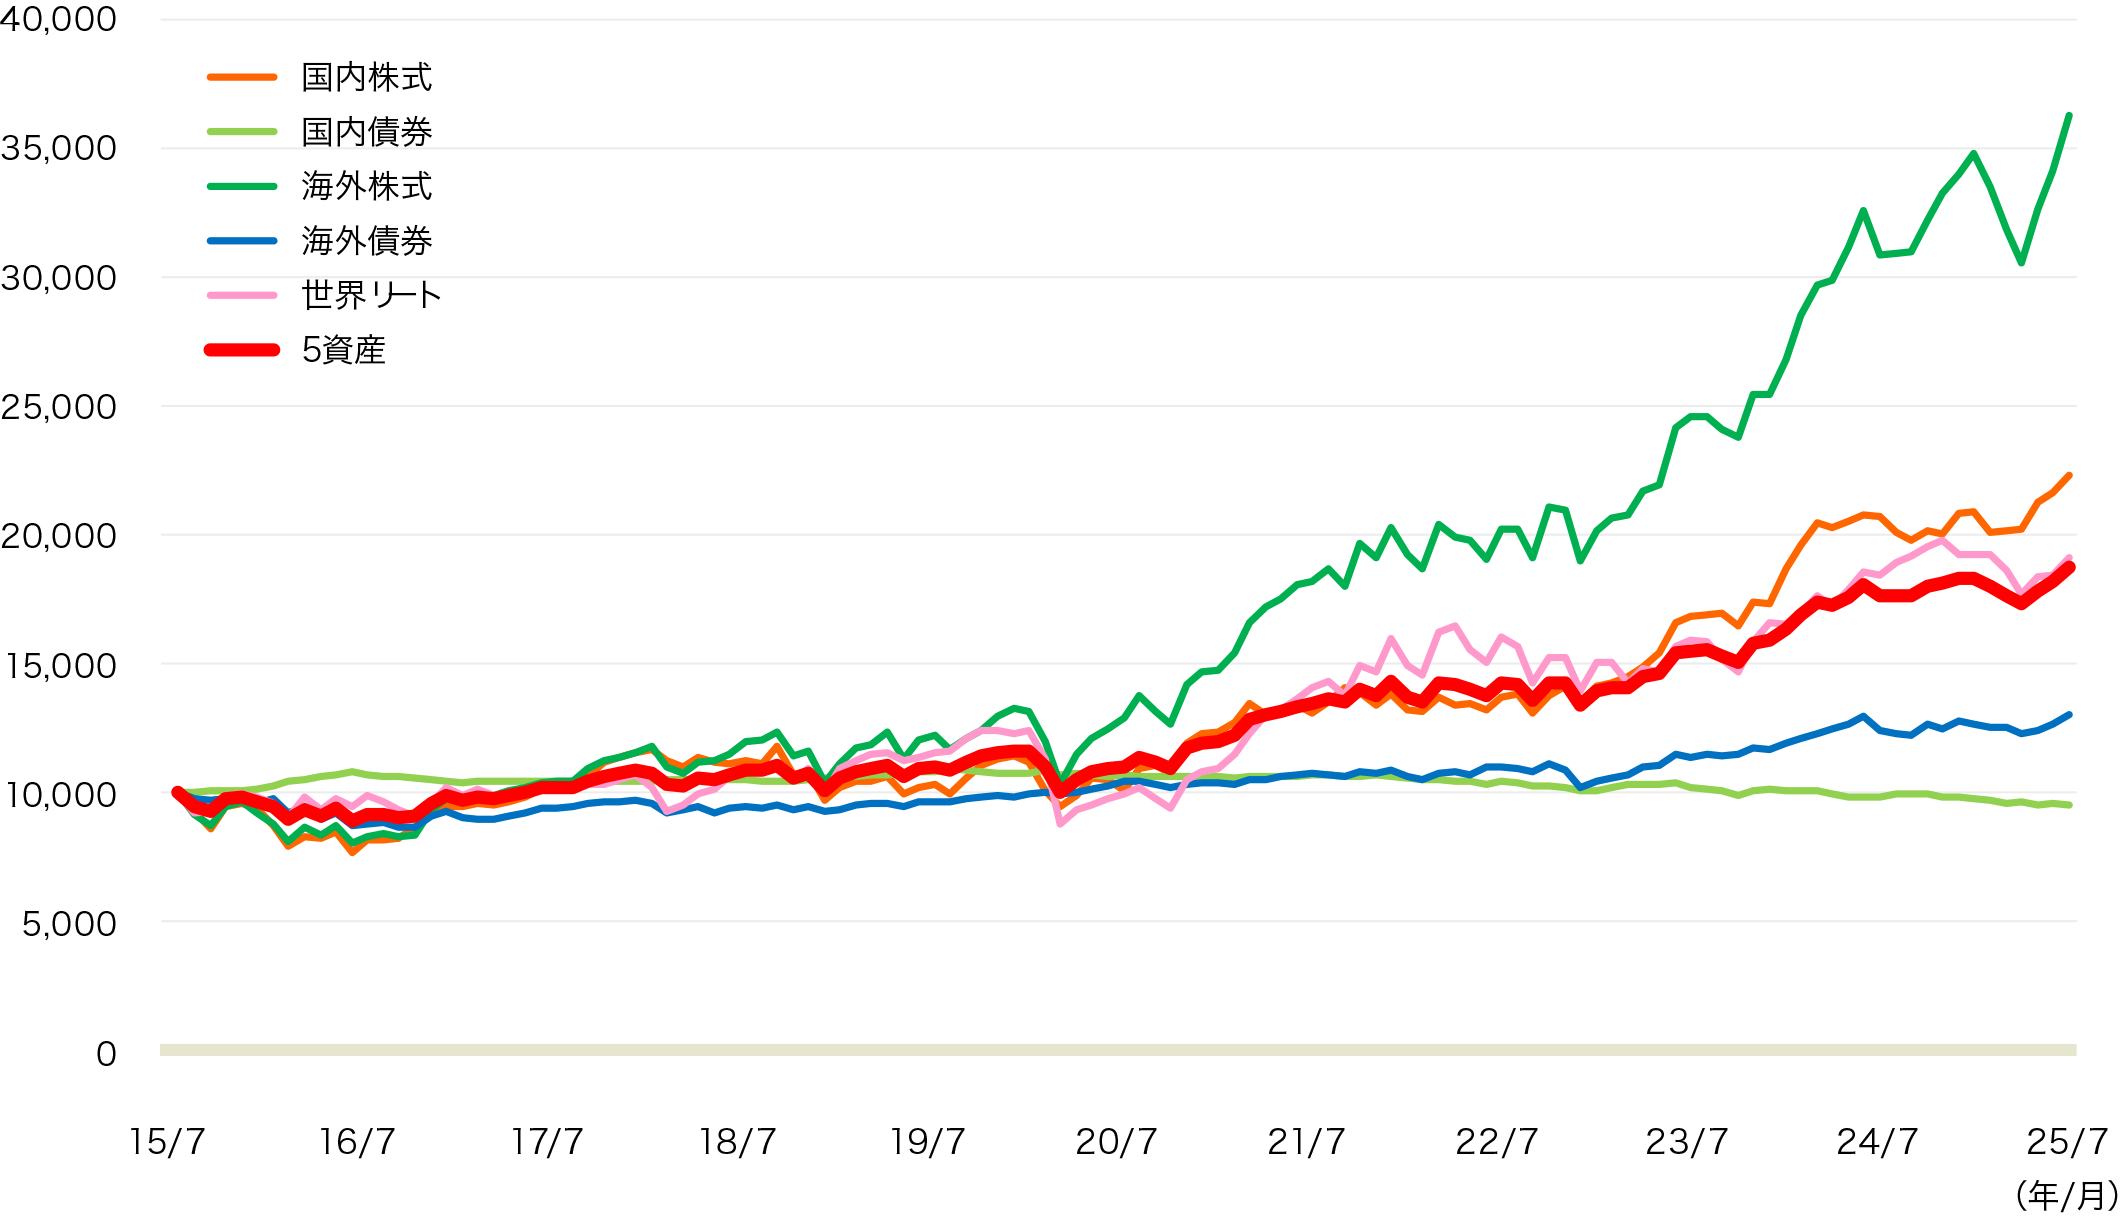
円で持つ場合
- MXIS全世界株式(2559)——全世界株式のETF。
- NF外債ヘッジ無(2511)——すでに持っている外債ETF。債券側は、これとeMAXIS Slim 先進国債券インデックスをすでに保有している。円建てで債券を足す候補の一つ。
ドルで持つ場合
- VT(バンガード全世界株式ETF)——ドル建ての全世界株式。
- BNDW(バンガード・トータル・ワールド・ボンドETF)——ドル建ての世界債券ETF。注記(2026年9月26日時点): わが家の主戦場であるSBI証券では、銘柄検索で「対象銘柄はありません」となり購入できないことを確認した。候補としてはここに置くが、実際に買えるようになるまでは買えません。BNDWが買えないあいだの代用は、BND(米国総合債券)とBNDX(米ドル除く国際債券)の組み合わせとする(SBIではこちらの取扱いを確認)。
家族が読むときのポイントは、「ドル建ての債券候補はBNDW」だが、2026年9月26日時点のSBI証券では購入不可(銘柄検索で対象なし)なので、そのあいだはBNDとBNDXで代用する、ということです。候補名と、いま買える銘柄を分けて読んでください。取扱いが変わったら、この注記を更新します。
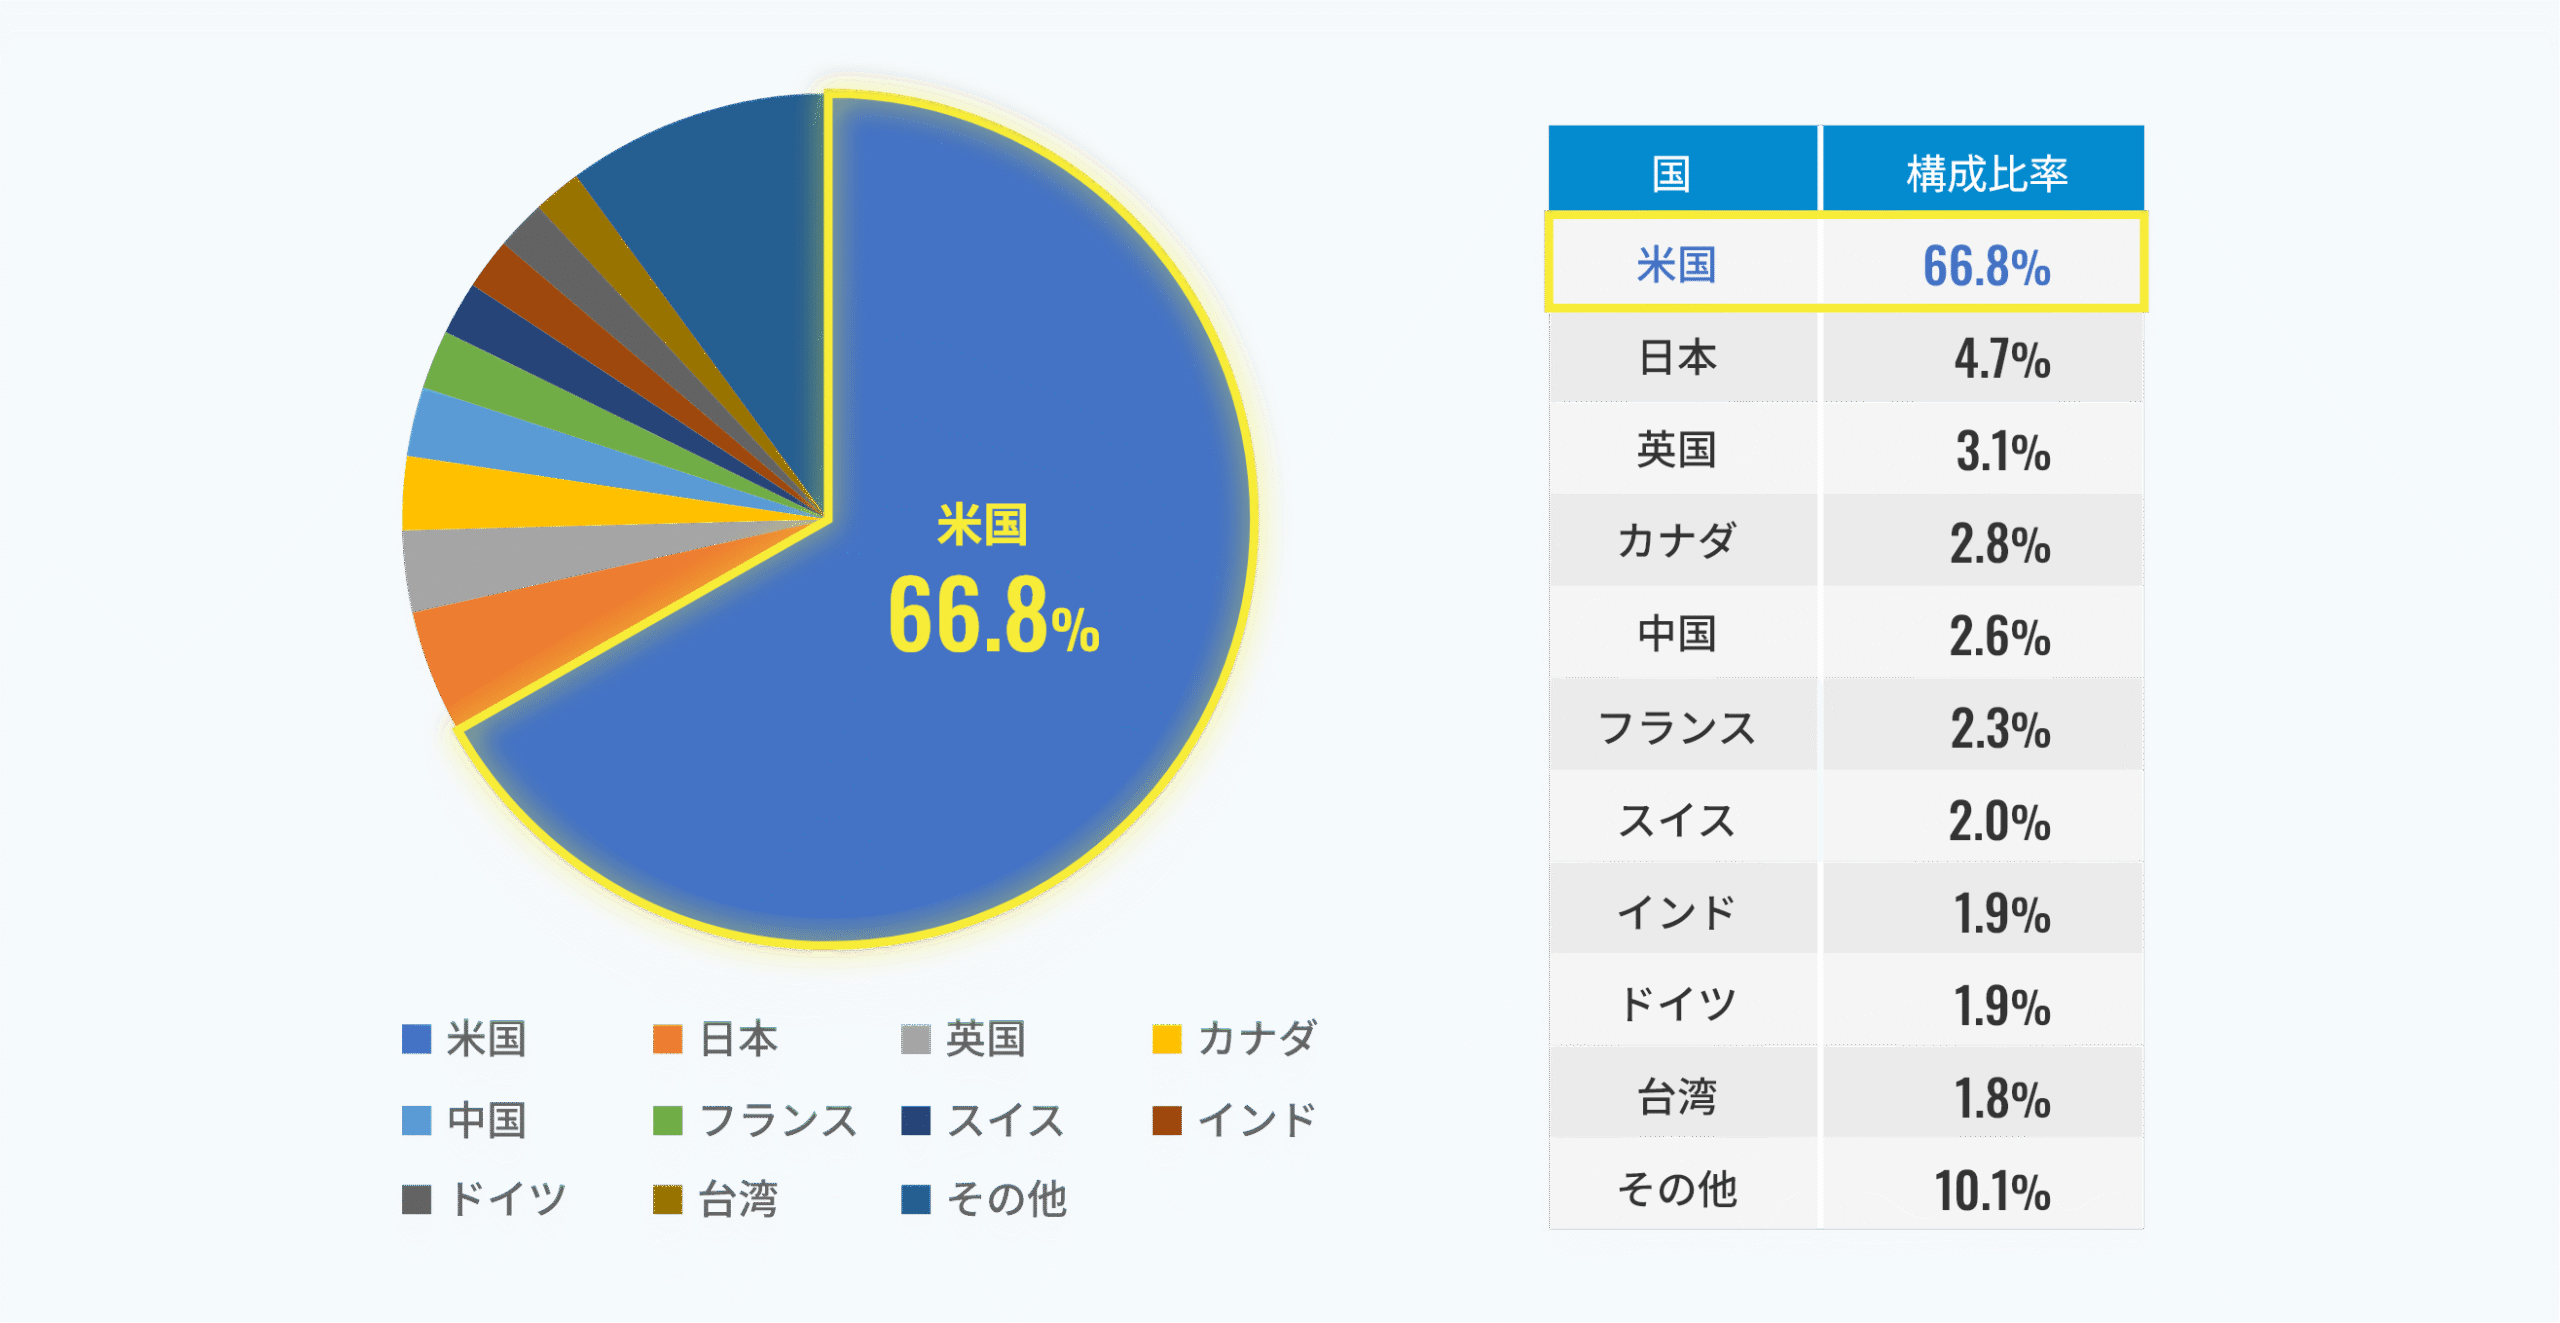
使うフェーズの取り崩し——年間約4%以内とトリニティスタディ
いまは積み上げの時期です。将来、生活のために資産を取り崩す段階が来たら、自分は年間およそ4%以内で取り崩す予定です。この数字の背景にあるのが、いわゆるトリニティスタディの思想です。家族に伝えたいので、平易に残します。
トリニティスタディを、家族向けに言い換えると
トリニティスタディは、米国のトリニティ大学に所属していた研究者ら(Cooley, Hubbard, Walz)がまとめた、退職後の取り崩しに関する研究です。ざっくりの問いかけはこうです。
- 退職時点の資産を100とする。
- 毎年、最初の年に決めた割合(たとえば4%)を取り崩し、その後は物価の上昇に合わせて取り崩し額を調整する、といったルールを置く。
- 株式と債券の組み合わせを変えながら、「過去の市場データで、何年持ちけたか/資産が尽きなかった割合はどのくらいか」を調べる。
研究のなかで広く知られるようになった目安のひとつが、最初の取り崩しを資産の約4%程度に抑えると、長い退職期間でも持ちやすいケースが多かった、という整理です。これが、いわゆる「4%ルール」の源流の一つです(同じ系統の議論には、Bengenの研究などもあります)。
家族向けにもう一段噛み砕くと、次のイメージです。
- 資産が仮に「100」あるなら、最初の一年は「4」以内で使う、という上限の感覚。
- 毎年ぜんぶ使い切る前提ではなく、長く続く前提での取り崩しペースの目安。
- 「増やし方の必勝法」ではなく、使い方の上限の目安。
出典の一例: Cooley, P. L., Hubbard, C. M., & Walz, D. T. (1998). Sustainable Withdrawal Rates From Your Retirement Portfolio. Journal of Financial Planning。概要の解説として、Financial Planning Association の更新議論なども参照できます(確認日: 2026-09-26)。
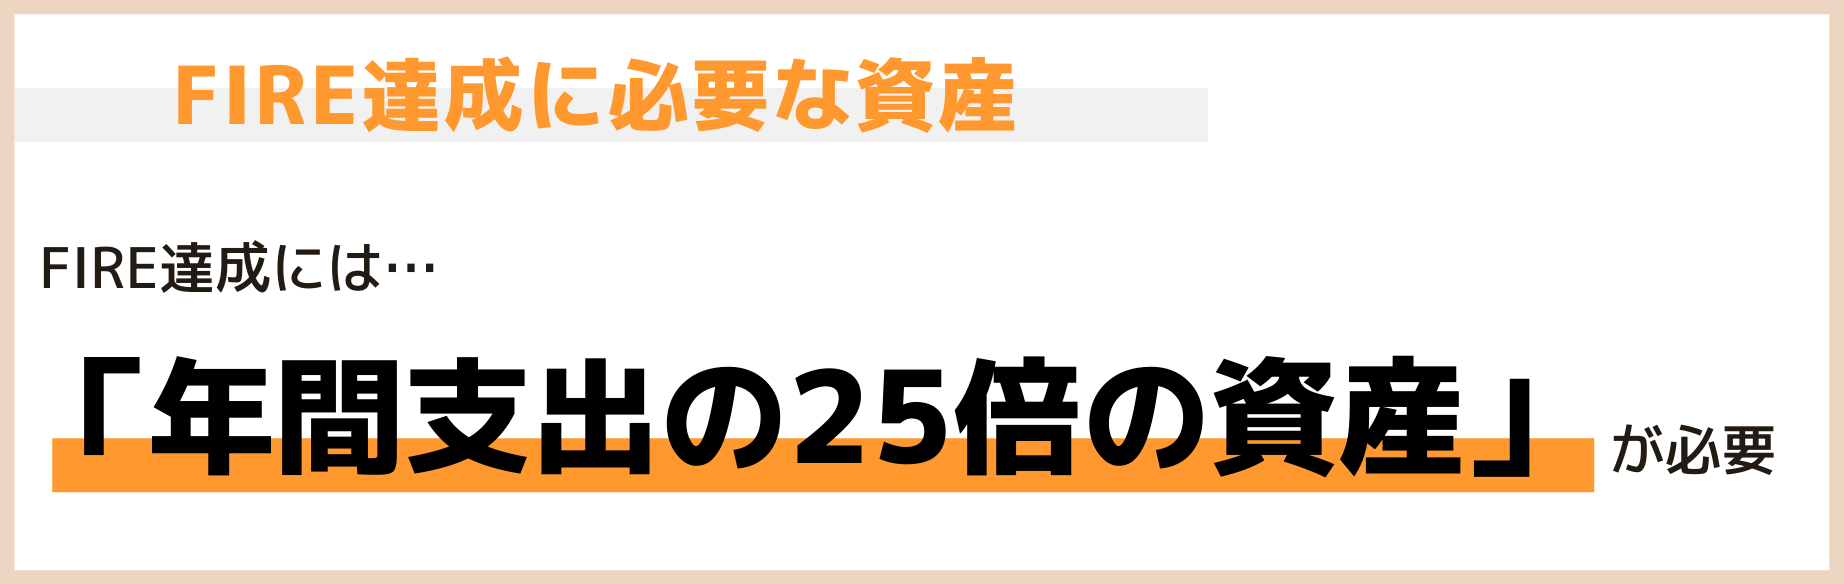
家族が一目でイメージしやすい図として、4%ルールの考え方を図解したものを転載します(資産の約4%が生活費の目安になる、というイメージ)。あわせて、「年間支出の25倍」という言い方も載せておきます(4%の逆数です)。
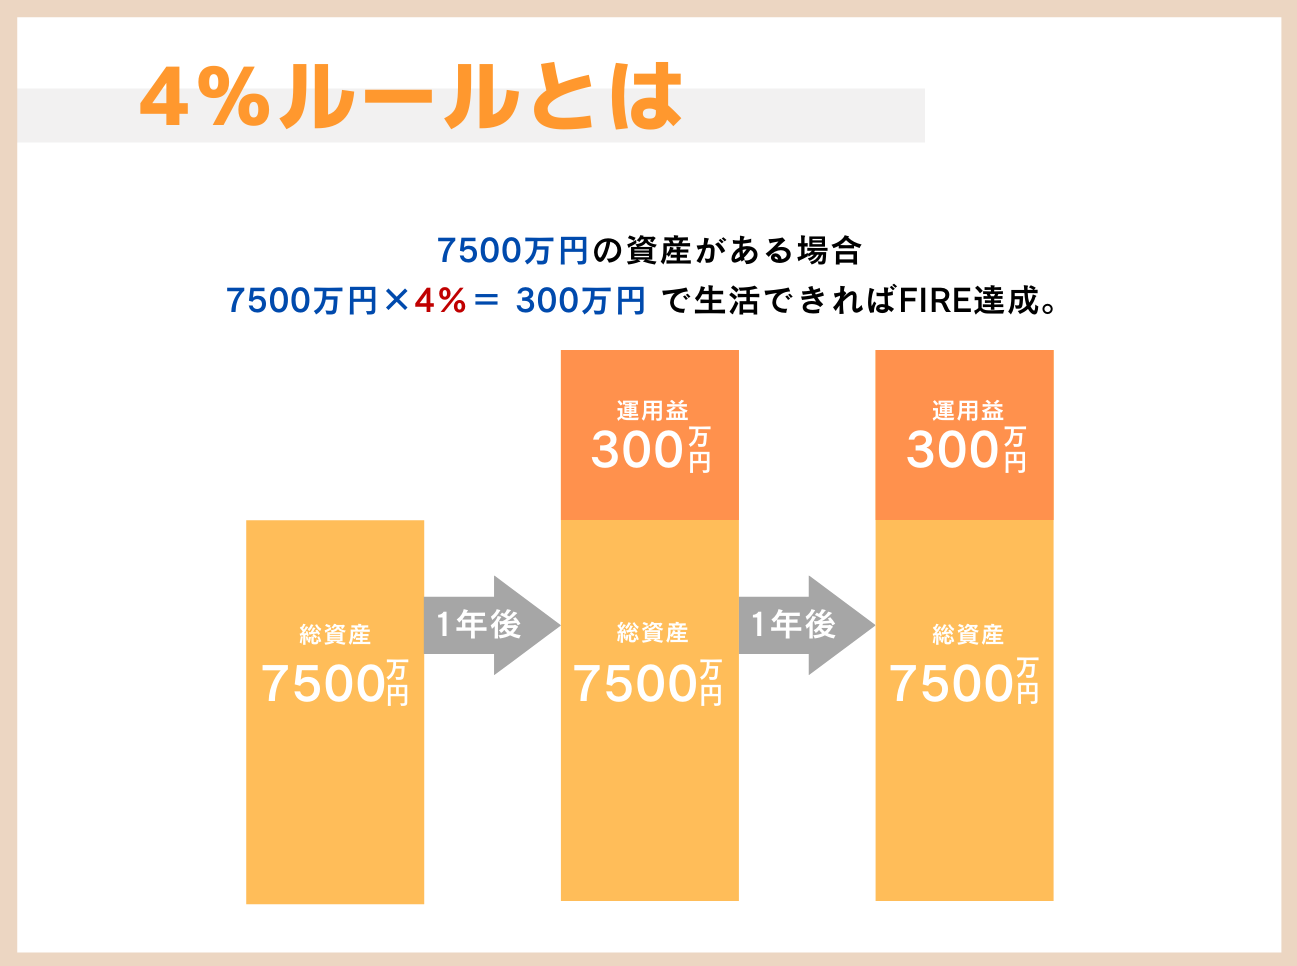
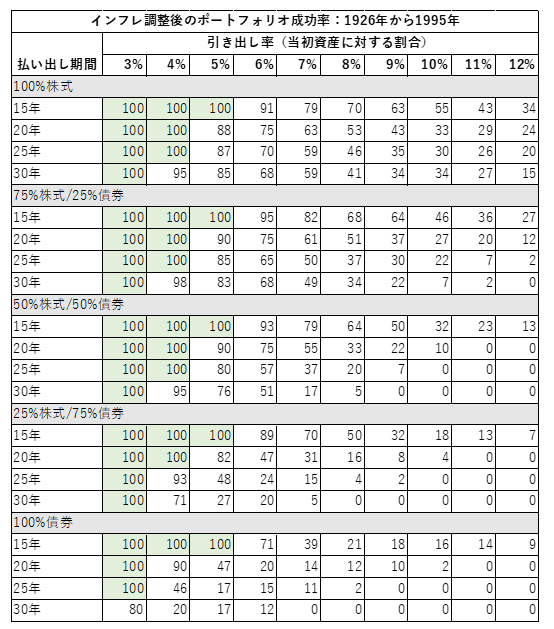
成功率の表としても見ておきます。引き出し率・株式と債券の比率・年数ごとに、「資産が尽きなかった割合」が並びます。4%付近で数字が高くなりやすい、というのが家族向けの読み方です(過去の米国データに基づく目安であり、将来を保証するものではありません)。
4%という数字を、どう受け取ってほしいか
「4%」は魔法の数字ではありません。過去の米国データに基づく研究から広まった目安です。条件が変われば、もっと控えめにした方がよい、という議論もあります。自分があえて家族に残す理由は、次の三つです。
- 上限がないと、使いすぎやすい。生活が苦しいときほど、資産を厚く取り崩したくなる。最初に「だいたいこの内側」と決めておくと、話し合いの出発点になる。
- 増やし方の話と、使い方の話を分けられる。積み上げ期はeMAXIS Slim 全世界株式(オール・カントリー)などを持ち続け、使う期はペースを決める。役割が違う。
- 子どもにも説明しやすい。「全部使ってよい/一切使ってはいけない」ではなく、「長く続く前提なら、だいたい年にこれくらいまで」という中間の言葉がある。
計算のイメージだけ置きます(説明用の仮の数字です。わが家の実額ではありません)。
- 仮に、取り崩し対象の資産が「1」あるとする。
- 最初の一年は、その約4%以内=「0.04」以内を上限の感覚とする。
- 翌年以降は、物価の変化を見ながら必要額を調整する、という研究上の典型パターンがある(わが家もその思想に近い)。
大事なのは、計算機の小数点ではありません。「長く続く前提で、取り崩しに上限の感覚を持つ」ことです。自分がトリニティスタディを家族に伝えたい、と言っているのは、この上限の感覚を共有したい、という意味です。
わが家での使い方(約束ごと)
自分の申し送りは、次のとおりです。
- 使うフェーズでは、年間およそ4%以内を目安にする。
- これは「必ず4%使う」という意味ではない。上限の感覚として持ってほしい。
- 市場が大きく下落している年は、可能な範囲で取り崩しを抑える判断もあってよい(研究側も、柔軟さを勧める議論がある)。
- 生活が先、投資の見栄えは後。トリニティスタディは家族を縛る法律ではなく、自分が依拠している思想のメモです。
いまはまだ使う段階ではありません。だから、今日すぐ4%を計算して売る必要はありません。将来のための「頭の置き方」として、ここに書いておきます。
家族への申し送り——手順を厚く残す
ここが、いちばん実務に近い節です。万一のとき、妻と子どもが迷わないための手順だけを、回答済みの事実の範囲で書きます。創作の手順書は作りません。
1. 証券は SBI / 楽天を見る
見る場所の目安は次のとおりです。
- SBI証券……家族用の主。新NISAのeMAXIS Slim 全世界株式(オール・カントリー)積立もここ。
- 楽天証券……個人でも利用。妻・子どもも基本は SBI または楽天。
この記事に口座番号や残高は書きません。まずは生活と手続きを優先し、証券口座の場所が分かったら本記事の方針を読んでください。
2. 基本は触らない
自分の運用スタンスの核心は、基本的に触らないことです。
- 永久に持てると思うものしか買っていない。
- 現保有は、売却を検討したことがない。
- リバランスのための売却も、税金がもったいないのでしていない。
したがって、家族が最初にやるべきことは「全部売却して現金化する」ことではありません。生活資金の確認と、必要な手続きが先です。値動きのニュースを見て慌てて売る必要はありません。
3. 使う段階での取り崩しの考え方
生活のために取り崩す段階が来たら、次を目安にしてください。
- 年間の取り崩しは、おおよそ資産の4%以内(トリニティスタディの思想)。
- 「必ず4%使う」のではなく、使いすぎないための上限。
- 積立の中心はeMAXIS Slim 全世界株式(オール・カントリー)なので、取り崩しも全世界株式側から、必要額だけ、というイメージになりやすい(細かい税・口座の順序はそのときの制度に合わせる)。
- ドル建ての債券候補はBNDW。SBIで買えないあいだはBNDとBNDXで代用。候補と購入可否を混同しない。
4. 暗号資産は本丸ではない
暗号資産は配分イメージ上もごく一部です。扱いの詳細は別メモにあります。生活の土台(現金・保険・堅実な積立)を先に見てください。重複の長い解説は、この記事ではしません。
5. 万一のときの優先順位(短いチェック)
迷ったときの順番だけ、もう一度まとめます。
- 生活……当面の生活費・必要な手続きが先。
- 場所……証券は SBI / 楽天を見る。
- 方針……本記事の要約(市場ポートフォリオを目指す/いまは形成途上/基本触らない/使うときは約4%以内)。
- 売買……焦りの売却はしない。使う段階なら、年間約4%以内の感覚で必要額だけ。
- 暗号資産……本丸ではない。詳細は別メモ。生活側を先に。
自分が伝えたいのは、「完璧なリバランス」でも「話題の銘柄への乗り換え」でもありません。どこを見ればよいかが分かっていることと、触らなくてよい理由が分かっていることです。それが、家族Wikiとしてのこのページの役割です。
6. 子どもが読むときのための一言
子どもへ。お金の話は難しく聞こえるかもしれないけれど、自分が残したい芯は短いです。
- 世界中の会社をまとめて持つ、という考え方を大事にしている。
- 長く持てると思うものしか買っていない。だから、ニュースで慌てて売らなくてよい。
- 将来使うときは、一年に全部使わず、だいたい資産の4%以内、という上限の感覚を持ってほしい。
- 分からなくなったら、このメモの要約に戻ればよい。
おわりに
わが家のポートフォリオは、「市場ポートフォリオを最終的に目指す」「いまは株式多めの形成途上」「永久保有前提で基本は触らない」「使うときは年間約4%以内」——この四つの文で足りる、と自分は思っています。
妻へ。子どもへ。完璧な運用成績より、迷わず生活が続くことの方が大事です。分からなくなったら、このページの要約に戻ってください。売り急がなくて大丈夫、というメッセージをいちばん残したいです。
最終見直し日:2026年9月26日
参考・引用
・iFinance|マーケット・ポートフォリオとは(確認日: 2026-09-26)
・岡三証券|最適ポートフォリオって何ですか?(効率的フロンティアのイメージ図/確認日: 2026-09-26)
・State Street Investment Management, Global Market Portfolio 2025(As of 31 March 2025)
・Doeswijk, Lam, Swinkels(2019)Global Market Portfolio(過去記事でも紹介)
・Cooley, P. L., Hubbard, C. M., & Walz, D. T. (1998). Sustainable Withdrawal Rates From Your Retirement Portfolio. Journal of Financial Planning(いわゆるトリニティスタディ)
・4%ルール図解の転載元: サラリーマン投資家の不動産投資ブログ|FIREするには?(確認日: 2026-09-26)
・基礎知識の過去記事: そもそも投資とはなにか
コメント