日本銀行が2026年10月30日の金融政策決定会合のあとに出した「展望レポート」で、消費者物価の基調的な上昇率は、2%の「物価安定の目標」と概ね整合的な水準となっていると書きました。2%を目標に掲げたのは2013年1月なので、13年あまりたって、ようやくそこに届いたという見方です。
物価が上がるのが当たり前になっていくなら、わが家のお金の持ち方や、将来の取り崩し方は変えたほうがいいのか。日銀の資料を見ながら、自分の考えを書いておきます。
 サイト管理人
結論から言うと、取り崩しの「年約4%以内」は変えるつもりはありません。
日銀が「基調的な物価上昇率は2%と概ね整合的」と表明した
まずは10月30日に日銀が何を言ったのかです。下の図1は、展望レポートの要点を日銀がまとめた1枚目の図です。
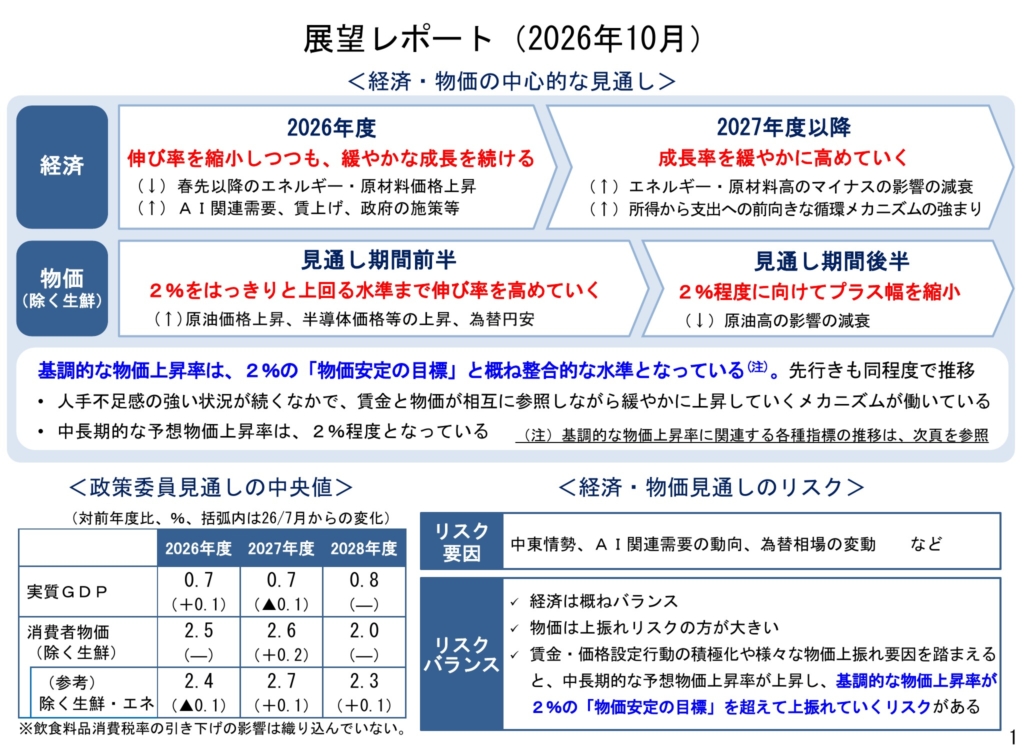
中央の帯に、基調的な物価上昇率は、2%の「物価安定の目標」と概ね整合的な水準となっているとあり、先行きも同じくらいで推移すると見ています。理由として挙げられているのは、人手不足が続くなかで、賃金と物価がお互いを参照しながら緩やかに上がっていく動きが働いていること、そして中長期的に予想される物価上昇率が2%程度になっていることです。
左下の表は、政策委員の見通しの中央値です。生鮮食品を除いた消費者物価の上昇率は、2026年度が2.5%、2027年度が2.6%、2028年度が2.0%。しばらくは2%をはっきり上回り、その後は2%程度に向けて落ち着いていく、という見通しです。右下には、物価は見通しより上に振れるリスクのほうが大きい、とも書かれています。
政策金利:無担保コールレート(オーバーナイト物)を1.25%程度で推移するよう促す。9月18日の会合で1.25%程度に変更したあと、今回は据え置き(賛成8・反対1。反対した委員は1.5%程度への引き上げを提案)
物価の見方:基調的な物価上昇率は、2%の「物価安定の目標」と概ね整合的な水準。先行きも同程度で推移
そのほか:日銀が持っているETFの売却ペースを、年8,600億円程度(簿価ベース)に見直し(2027年1月から)
2013年に掲げた2%に、13年あまりで届いた
日銀は2013年1月に「物価安定の目標」を消費者物価の前年比上昇率2%と定めたと説明しています。そこからの13年あまりを、日銀自身の図で見ておきます。
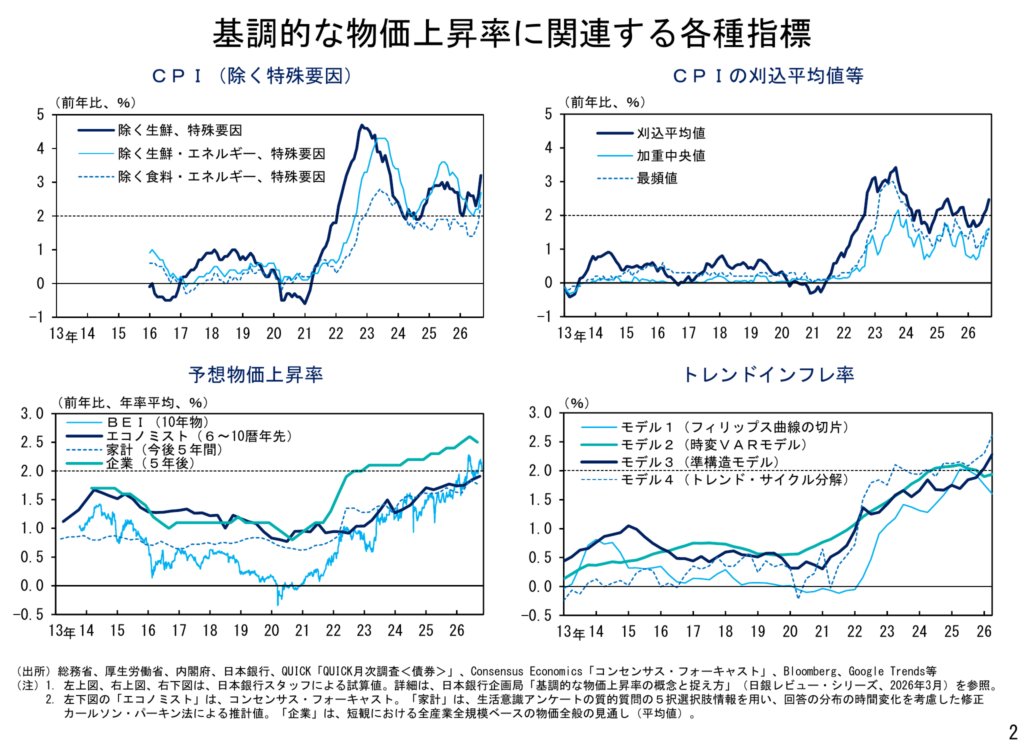
図2の4つのグラフには、どれも2%のところに点線が引いてあります。2013年から2021年ごろまでは、どの線もおおむね点線より下にありました。線が2%の点線に近づいたり超えたりするのは、2022年以降です。左下の「予想物価上昇率」(家計や企業、専門家がこの先の物価がどのくらい上がると見ているか)も、ここ数年で2%の近くまで上がってきています。
足もとの物価は、総務省統計局が毎月出している消費者物価指数で確かめられます。10月23日に公表された2026年9月分が、図3です。
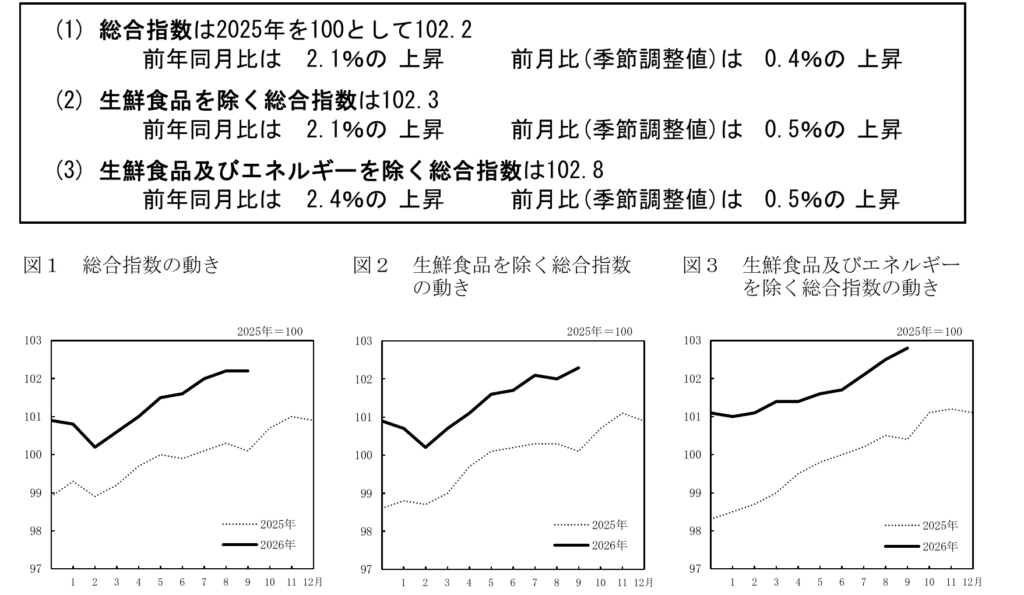
2026年9月の前年同月比は、総合が2.1%、生鮮食品を除く総合が2.1%、生鮮食品とエネルギーを除く総合が2.4%の上昇でした。太い線(2026年)が、点線(2025年)より上を走っています。物価は、前の年より2%ほど高い水準にあるということです。
物価が上がると、同じ金額で買えるものは少しずつ減っていきます。日銀は、この先も2%程度の物価上昇が続くと見ています。
物価が上がる前提でも、わが家の持ち方は変えていない
では、わが家のお金の持ち方はどうか。いまの持ち方は、ポートフォリオの記事にまとめたとおりで、今回の表明を受けて何かを売ったり買ったりはしていません。
資産形成の途中なので、いまは株式が多く、債券が少なめです。日本円は預貯金などで3割ほど、株式が6割ほど、残りを債券と暗号資産で少しずつ持つ、というのが配分のイメージです。積み立てているのはeMAXIS Slim全世界株式(オール・カントリー)だけで、ほかにNF外債ヘッジ無(2511)とeMAXIS Slim先進国債券インデックス、暗号資産を持っています。最終的には、現代ポートフォリオ理論でいう市場ポートフォリオを目指しています。
自分が大事にしているのは、永久に持ち続けられると思うものしか買わないことです。今持っているものは、一度も売却を検討したことがありません。リバランスのための売却も、税金がもったいないのでしていません。物価の数字が変わったからといって売り買いする、という前提にはもともとなっていません。
サイト管理人日本円も、完全には信用していません。それでも、いまも資産の3割ほどは円で持っています。
持ち方の細かいところは、こちらにまとめています。
取り崩しは「年約4%以内」のまま
もうひとつ考えたのが、将来、生活のために資産を取り崩すときのことです。自分は、使う時期が来たら年約4%以内で取り崩すつもりでいます。考え方の元はトリニティスタディです。
物価が上がり続けるなら、この4%も見直したほうがいいのか。自分の答えは、トリニティスタディでは、4%はそれ以上でも以下でもないので、変える必要がないです。
トリニティスタディは、米国の過去のデータを使って、毎年一定の割合を取り崩したときに資産が何年もつかを調べた研究です。取り崩し額を毎年の物価上昇に合わせて増やしていく場合についても、結果がまとめられています。下の図は、その「インフレ調整後」の成功率の表を再掲したものです。
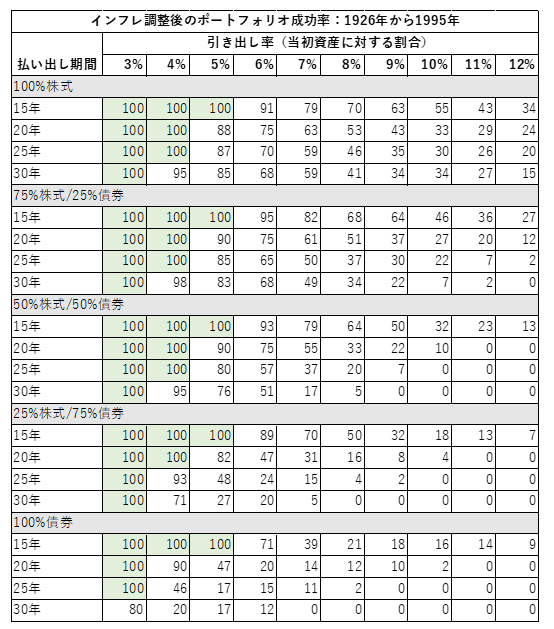
表の数字は、あくまで米国の過去のデータに基づくもので、将来を約束するものではありません。ただ、4%という目安は、物価の上昇に合わせて取り崩し額を増やすケースも含めて検証されたものです。日銀が「物価は2%」と言ったからといって、自分は取り崩しの上限を変えるつもりはありません。
家族へ
物価のニュースは、これからもたびたび出てくると思います。スーパーで値札を見て「また上がった」と感じる日もあるはずです。そんなときに、お金の置き場所まで慌てて動かさなくていいように、わが家の考えを書いておきます。
物価が上がるニュースが出ても、持っているものは基本的に触らない。永久に持ち続けられると思うものしか買っていない。
使う時期は必ず来る。そのときは、年約4%以内で取り崩す。物価が上がっても、この目安は変えなくていい。考え方の元はトリニティスタディ。
数字の見通しは、日銀の展望レポートや総務省の消費者物価指数のように、公式の資料で確かめる。
おわりに
日銀は10月30日に、基調的な物価上昇率が2%の目標と概ね整合的な水準になったと表明しました。2013年1月に目標を掲げてから13年あまりです。足もとの消費者物価も、前の年より2%ほど高い水準にあります。
物価が上がる前提になっても、わが家の持ち方は変えていませんし、取り崩しの「年約4%以内」も変えるつもりはありません。これはわが家の考え方で、特定の金融商品や投資をすすめるものではありません。
最終見直し日:2026年10月31日
出典
数字は、2026年10月31日に次のページで確認しました。
- 日本銀行「当面の金融政策運営について」(2026年10月30日。無担保コールレート〔オーバーナイト物〕1.25%程度、賛成8・反対1)
https://www.boj.or.jp/mopo/mpmdeci/mpr_2026/k261030a.pdf - 日本銀行「(参考)経済・物価情勢の展望と基調的な物価上昇率に関連する各種指標」(2026年10月30日。図1・図2)
https://www.boj.or.jp/mopo/mpmdeci/mpr_2026/k261030b.pdf - 日本銀行「経済・物価情勢の展望(2026年10月)基本的見解」(基調的な物価上昇率は2%の「物価安定の目標」と概ね整合的な水準)
https://www.boj.or.jp/mopo/outlook/gor2610a.pdf - 日本銀行「金融市場調節方針の変更について」(2026年9月18日。1.25%程度への変更)
https://www.boj.or.jp/mopo/mpmdeci/mpr_2026/k260918a.pdf - 日本銀行「2%の「物価安定の目標」」(2013年1月に目標を設定)
https://www.boj.or.jp/mopo/outline/target.htm - 総務省統計局「消費者物価指数(CPI)全国 2026年9月分」(2026年10月23日公表。図3)
https://www.stat.go.jp/data/cpi/sokuhou/tsuki/index-z.html - 金融庁「NISAを知る(基礎知識)」
https://www.fsa.go.jp/policy/nisa2/knowledge/basic/index.html - BIG TREE「4%ルールの生みの親William P. Bengen氏とは?」
https://big-tree.co.jp/column081/