11月は、日本年金機構が厚生労働省と協力して取り組む「ねんきん月間」です。11月30日は「いい(11)みらい(30)」の語呂合わせで、平成26年から「年金の日」とされています。ねんきんネットなどで年金記録や年金の見込額を確かめて、高齢期の暮らしを考えてみよう、という日です。
自分も、ねんきん定期便などで見込額を見たことはあります。ただ、その金額を見て喜んだり、がっかりしたりはしていません。年金はそもそも「保険」だと思っているからです。ねんきん月間に合わせて、その考えを家族に向けて書いておきます。
 サイト管理人
老齢年金の額に一喜一憂するのは、ナンセンスだと思っています。
年金は「貯蓄」ではなく「保険」
年金というと、若いうちに積み立てたお金を、年を取ってから受け取る「貯金」のように思われがちです。でも、公的年金は貯蓄ではなく保険です。厚生労働省も、公的年金を「予測できない将来に備える生涯にわたる『保険』」と説明しています。
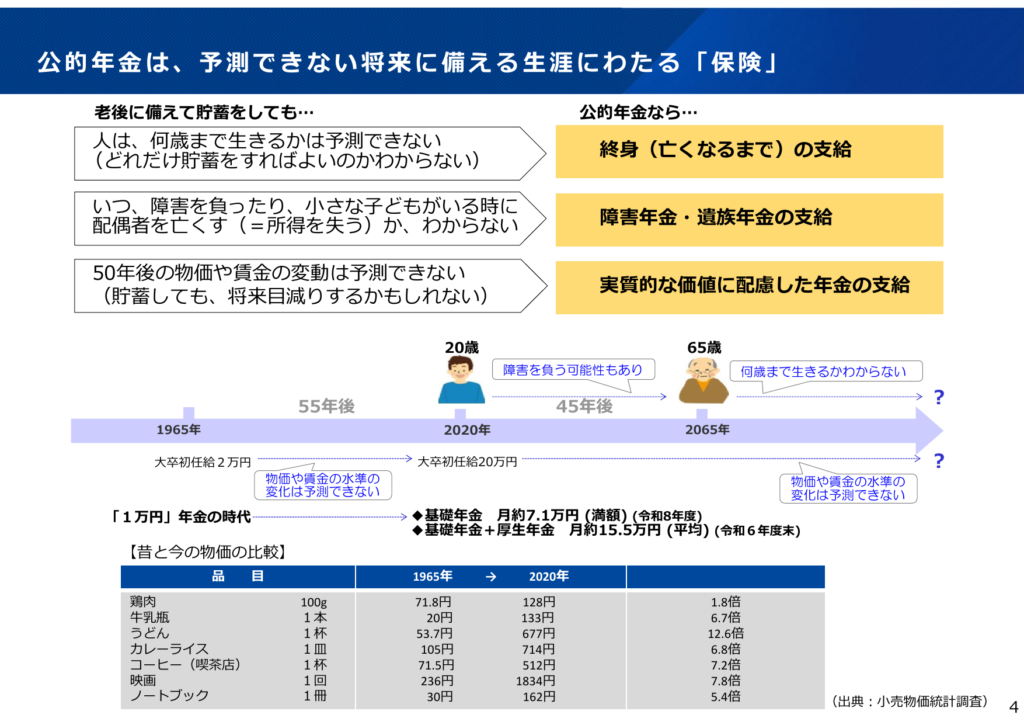
図1の左側は、貯蓄だけでは備えにくいことです。何歳まで生きるかはわからないので、どれだけ貯めればいいかもわからない。いつ障害を負ったり、小さな子どもがいるときに配偶者を亡くしたりするかもわからない。50年後の物価や賃金がどうなっているかも予測できない。右側が、それに対する公的年金の答えです。亡くなるまで続く支給、障害年金・遺族年金、実質的な価値に配慮した年金の3つが並んでいます。
厚生労働省の「年金制度の仕組みと考え方 第1」でも、終身で受け取れること、物価や賃金の変動に配慮していること、障害年金や遺族年金があることを挙げて、「これらは貯蓄にはない保険の機能」と書いています。
健康保険と同じ「社会保険」
自分が「年金は保険」と言うとき、頭にあるのは健康保険です。健康保険も公的年金も、国が運営する社会保険です。健康保険は、病気やけがをしたときに医療費の負担を軽くする仕組みで、払った保険料を貯めておいて、あとで引き出すものではありません。年金も同じで、長生き、障害、家計の担い手の死亡という「もしも」に、みんなで保険料を出し合って備える仕組みです。健康保険のことは、以前の記事にもまとめています。
知っているだけで民間の医療保険がほぼ不要だと思える。本当はすごい健康保険の保障内容
公的年金は、老後の生活費を貯めておく口座ではなく、長生き・障害・死亡に備える保険。
健康保険と同じ社会保険なので、「払った分が戻るか」だけで損得を考えるものではない。
老齢年金だけではない。障害年金と遺族年金もある
年金と聞くと、65歳から受け取る老齢年金を思い浮かべる人が多いと思います。でも、公的年金の給付は老齢年金だけではありません。障害年金と遺族年金もあります。
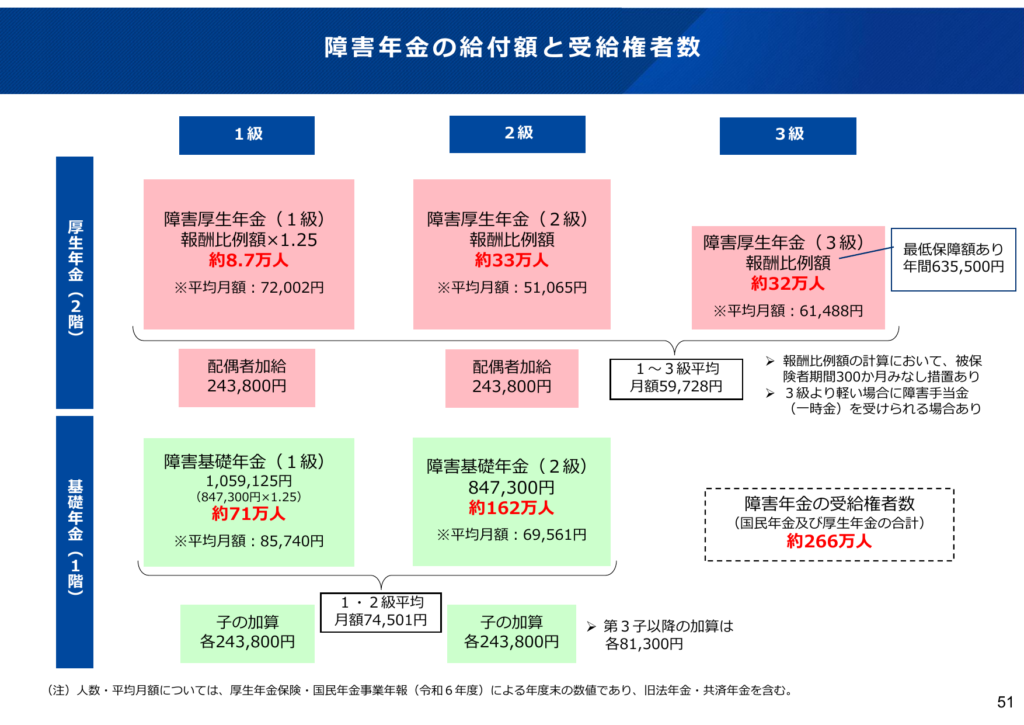
図2は、障害年金の金額と、受け取っている人の数です。障害基礎年金は、令和8年度で1級が年1,059,125円、2級が年847,300円。会社員などで厚生年金に入っている人は、その上に障害厚生年金があり、3級もあります。障害年金の受給権者は、国民年金と厚生年金を合わせて約266万人います。年を取ってからの話ではなく、働いている世代にも関わる保険だということがわかります。
遺族年金は、加入している人や年金を受け取っている人が亡くなったときに、生計を維持されていた遺族が受け取る年金です。遺族基礎年金は、子のある配偶者か子が対象で、ここでいう「子」は原則として18歳になった年度の3月31日までの子です。令和8年度の額は年847,300円に、子の加算(2人目まで各243,800円、3人目以降は各81,300円)がつきます。会社員などが亡くなった場合は、遺族厚生年金もあります。
なお、遺族厚生年金は令和7年の法改正で見直しが決まっていて、令和10年4月から、子のいない60歳未満の配偶者への給付が原則5年の有期給付になるなどの変更があります。制度は変わっていくので、細かい条件は日本年金機構や厚生労働省の最新の案内で確かめるのが確実です。
勤務先の福利厚生(GLTD)とあわせて
自分の勤務先には、福利厚生で従業員全員が入っているGLTD(団体長期障害所得補償保険)があります。GLTDは、公的な障害年金とは別に、勤務先が用意している制度です。GLTDのことは入院の記事にも書きました。
サイト管理人年金は老後のためだけのものではありません。障害年金も遺族年金も、いまの家族を守っている保険です。
「年金なんてもらえない」と思わない理由
「どうせ自分たちの世代は年金なんてもらえない」という話を、ときどき耳にします。自分は、これは社会保険とは何かを理解していない話だと思っています。健康保険と年金の仕組みを知れば、ナンセンスだとわかります。
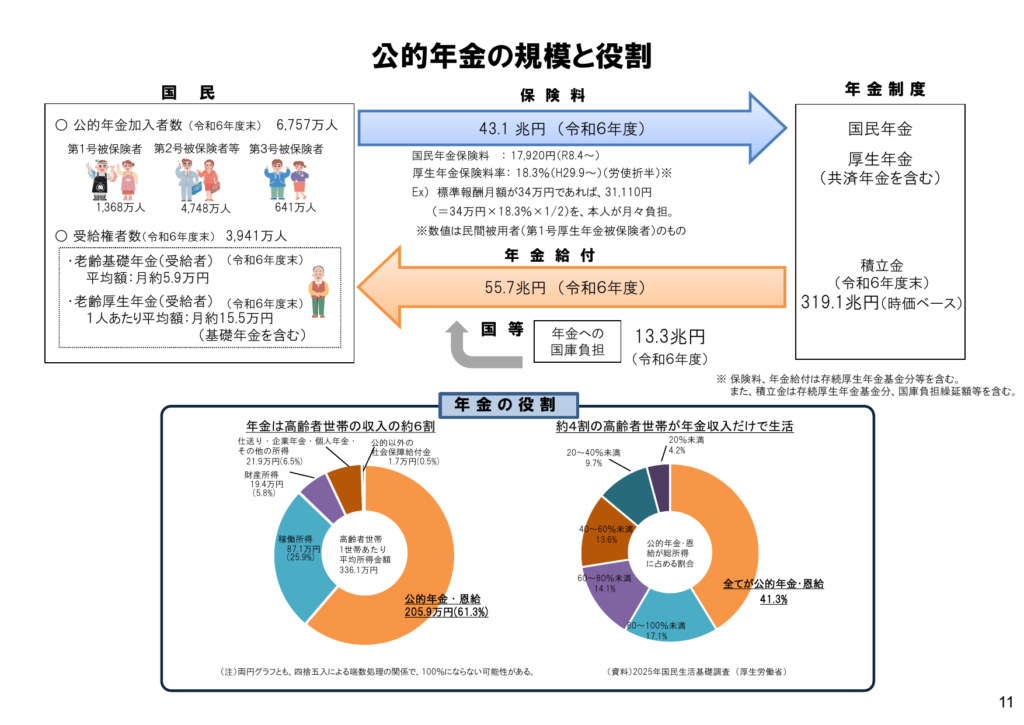
図3は、公的年金全体の大きさです。令和6年度末の加入者は6,757万人、受給権者は3,941万人。令和6年度の保険料収入は43.1兆円、年金給付は55.7兆円で、国庫負担が13.3兆円入っています。積立金は319.1兆円(時価ベース、令和6年度末)あります。高齢者世帯の収入の約6割が公的年金・恩給で、約4割の高齢者世帯は、公的年金・恩給だけで暮らしているという調査結果も載っています。
いまの公的年金は、現役世代が納めた保険料を、そのときの高齢者の年金に充てることを基本にしています(賦課方式)。そのうえで、積立金も使いながら運営されています。厚生労働省は「年金制度の仕組みと考え方 第1」で、公的年金を、かつて家族の中で行っていた親の扶養を社会全体で支える「社会的扶養」の仕組みだと説明しています。これだけの人が加入し、これだけの人が受け取っている制度です。
また厚生労働省は、保険料を納めず、免除や猶予の手続きもしないままだと、重い障害を負ったときや年を取ったときに年金をまったく受け取れなくなるおそれがあるとも説明しています。「もらえない」と思って保険料を納めないと、老齢年金だけでなく、障害年金や遺族年金の保障まで手放すことになりかねません。
民間の保険との違い
自分が入っている民間の保険は、掛け捨ての死亡保険だけです。では、公的年金と民間の保険は何が違うのか。保険料の出どころから見てみます。
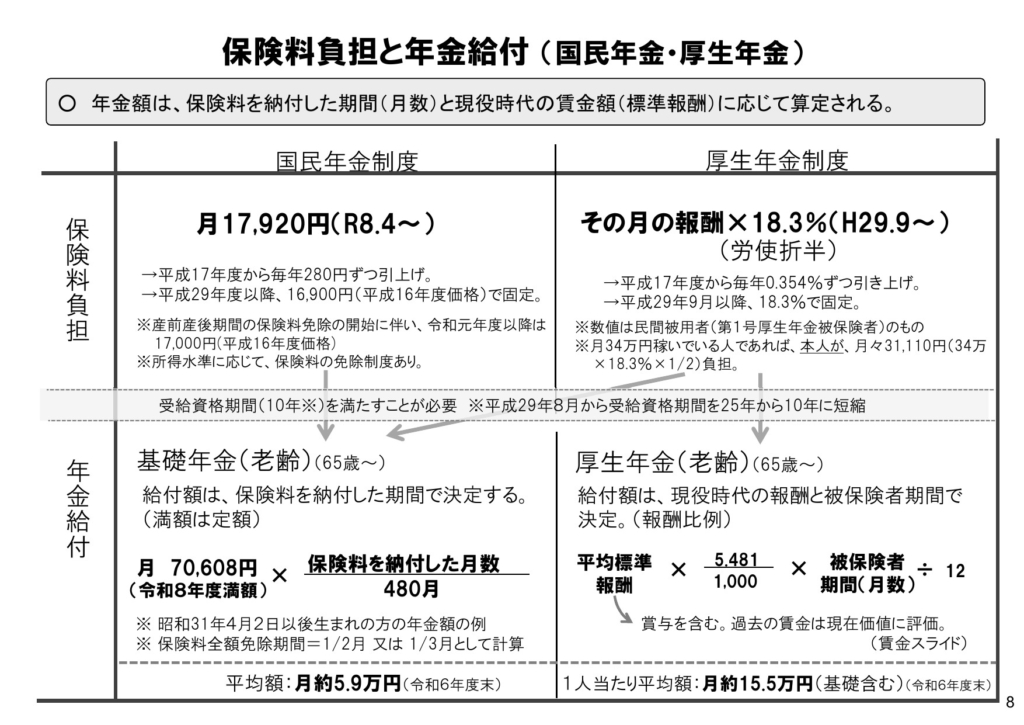
図4は、保険料と給付の関係です。国民年金の保険料は令和8年4月から月17,920円、厚生年金の保険料は報酬の18.3%で、会社と本人が半分ずつ負担します(労使折半)。さらに、基礎年金の給付費の2分の1は国庫負担です。民間の保険会社は会社として利益を出す必要がありますが、公的年金は利益を追求する仕組みではありません。利益追求がない分、民間の保険より良心的だと自分は考えています。
厚生労働省の「年金制度の仕組みと考え方 第1」には、もうひとつの違いも書かれています。任意加入の民間保険では、保険を使う可能性の高い人ほど加入したがる「逆選択」が起きやすく、保険料が高くなったり、加入できなかったりします。公的年金は全員が加入する仕組みなので、逆選択を防いで、すべての人に保障を提供できる、という説明です。
厚生年金は「少し割が悪い」という認識もある
公的年金をいいものだと思っている一方で、厚生年金は少し割が悪い、という認識も自分にはあります。厚生年金で払った保険料の一部が、国民年金(基礎年金)のほうへ流れているからです。
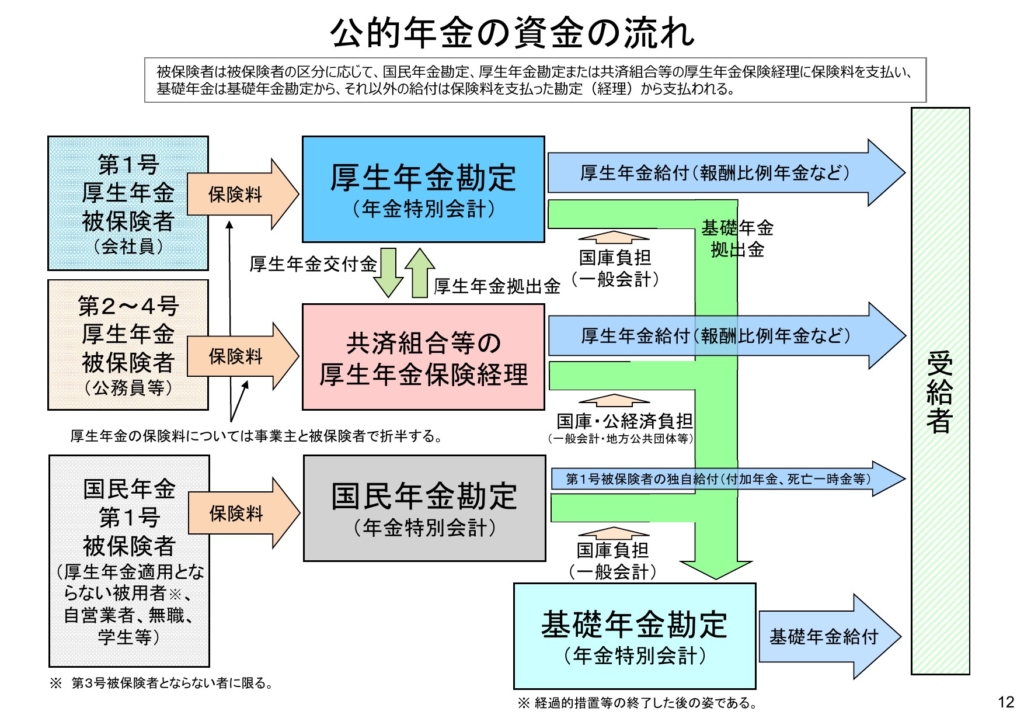
図5のとおり、会社員が払う厚生年金の保険料は厚生年金勘定に入り、そこから基礎年金勘定へ「基礎年金拠出金」が出ています。厚生労働省の「年金制度の仕組みと考え方 第4」によると、基礎年金の給付に必要な費用は、国民年金と厚生年金の被保険者数(国民年金の第1号被保険者は、保険料を納めている人に限る)の人数比で分けて負担することになっています。厚生年金の保険料には、全員共通の1階部分(基礎年金)の分も含まれているということです。
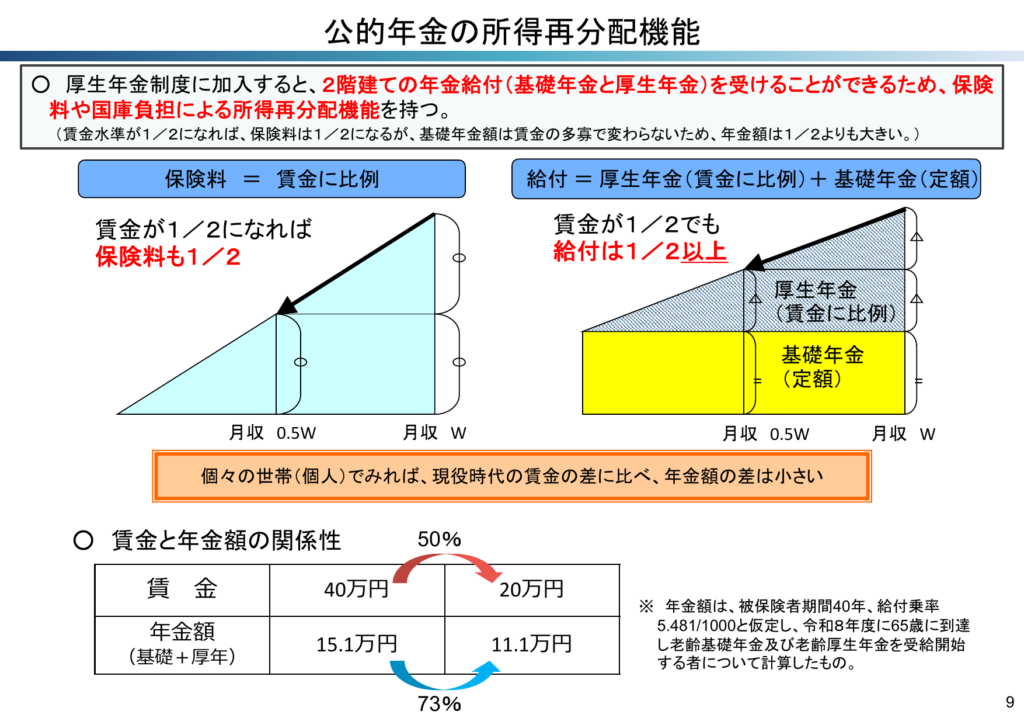
図6は、厚生年金の所得再分配の働きです。保険料は賃金に比例しますが、基礎年金は賃金の多い少ないで変わらないので、賃金が半分の人でも年金は半分より多くなります。図の例では、賃金40万円の人の年金は15.1万円、賃金20万円の人は11.1万円です。厚生労働省は、これを所得の低い人にも配慮した仕組みとして説明しています。
賃金が多い人ほど、払った保険料に比べた年金は小さくなる。自分が「多少割が悪い」と感じるのは、このあたりです。一方で、厚生年金には、会社が保険料の半分を負担していることや、基礎年金の上に障害厚生年金・遺族厚生年金がつくことも、図2や図4のとおりです。
家族へ
ねんきん定期便が届いたり、ニュースで年金の話が出たりするたびに、金額や「もらえる・もらえない」の話になると思います。そのときに慌てないように、わが家の考えを書いておきます。
ねんきん定期便やねんきんネットの見込額に、一喜一憂しなくていい。年金は貯蓄ではなく、長生き・障害・死亡に備える保険。
公的年金には、老齢年金のほかに障害年金と遺族年金がある。そういう制度があることを、いまのうちに知っておいてほしい。条件や金額は日本年金機構・厚生労働省の最新の案内で確かめる。
勤務先の福利厚生で、従業員全員が入っているGLTDがある。公的な障害年金とは別の制度。自分が入っている民間の保険は、掛け捨ての死亡保険だけ。
「年金なんてもらえない」は、社会保険の仕組みを知らない話。保険料を納めず、免除などの手続きもしないままだと、障害年金や遺族年金も受け取れなくなるおそれがある。
資産を取り崩す時期が来たら、年約4%以内で取り崩す。考え方の元はトリニティスタディ。物価が上がっても、この目安は変えなくていい。
取り崩しの考え方は、日銀の物価の記事とポートフォリオの記事に書いています。
おわりに
11月はねんきん月間で、11月30日は年金の日です。見込額を確かめるきっかけにはなりますが、自分はその金額に一喜一憂するより、公的年金が老齢・障害・遺族の3つを備えた保険だということのほうを、家族に知っておいてほしいと思っています。
厚生年金を少し割が悪いと感じる部分はあります。それでも、利益を追求しない社会保険として、良心的な保険だという考えは変わりません。これはわが家の考え方で、特定の保険や金融商品をすすめるものではありません。
最終見直し日:2026年11月1日
出典
数字や制度の内容は、2026年11月1日に次のページで確認しました。
- 日本年金機構「令和8年度「ねんきん月間」「年金の日」の取り組み」(2026年10月30日更新)
https://www.nenkin.go.jp/info/torikumi/nenkingekkan/2026.html - 厚生労働省「11月30日は「年金の日」です!」
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000052617.html - 厚生労働省年金局「年金制度基礎資料集」(2026年9月。図1〜図6、障害年金・遺族年金の概要〔56・58ページ〕)
https://www.mhlw.go.jp/content/12500000/001750551.pdf - 厚生労働省「年金制度の仕組みと考え方 第1 公的年金制度の意義、役割」
https://www.mhlw.go.jp/stf/nenkin_shikumi_01.html - 厚生労働省「年金制度の仕組みと考え方 第4 公的年金制度の財政方式」(基礎年金拠出金)
https://www.mhlw.go.jp/stf/nenkin_shikumi_004.html - 厚生労働省「年金制度の仕組み」
https://www.mhlw.go.jp/stf/nenkin_shikumi.html - 厚生労働省「いっしょに検証!公的年金 公的年金と貯蓄の違い」
https://www.mhlw.go.jp/nenkinkenshou/manga/02.html - 厚生労働省「教えて!公的年金制度 年金はどのようなときに受け取れるの?」
https://www.mhlw.go.jp/topics/nenkin/zaisei/01/01-03.html